
この記事にはアフィリエイト広告(PR)が含まれます。金利・条件・制度の内容は、2026年10月23日に各社の公式サイトと国税庁・日本政策金融公庫・中小企業庁の公表資料で確認したものです。
決算が赤字になった。債務超過になってしまった。税金の支払いが遅れている。銀行に返済を待ってもらっている。こうした状況で、来月の支払いのお金が足りないとき、「うちの会社はもう借りられないのでは」と不安になる経営者は多いはずです。
結論から言うと、法人向けのビジネスローン(事業資金を貸す商品)は、赤字決算でも審査を受けられる場合があります。ただし、通るかどうかは「これから返せるか」で決まり、否決されることもあります。とくに税金の滞納やリスケ中の場合は、借りる前にやるべきことがあります。
この記事では、赤字・債務超過・税金滞納・リスケ中の4つの状況ごとに、審査での見られ方と、先に相談すべき公的な窓口を整理しました。
結論
- ノンバンク(銀行以外の貸金業者)のビジネスローンは、決算の数字だけでなく、今の資金繰りや事業計画も見て審査します。赤字決算でも申し込める会社はありますが、必ず借りられるわけではありません。
- 税金を滞納しているなら、借りる前に税務署へ「換価の猶予」を相談してください。認められると、差押えが猶予され、延滞税も軽くなります。
- リスケ中(返済条件の変更中)なら、まず取引銀行と、信用保証協会・中小企業活性化協議会に相談するのが基本です。
- 法人で、急ぎの資金が必要なら、アクト・ウィルのような法人専用のノンバンクも選択肢です。公式FAQでは、赤字決算でも相談でき、債務超過や税金滞納は「個別の審査」とされています。
この記事の内容を解説するダイジェスト動画以下になります
↓↓↓
目次
- 1 法人のビジネスローンは赤字決算でも審査を受けられるが、通るかどうかは返済の見込みで決まる
- 2 赤字決算の法人がビジネスローンを申し込む前に、赤字の理由と返済の見込みを書類で示す
- 3 債務超過の法人は、ビジネスローンだけに頼らず公的な融資と経営の立て直しを考える
- 4 税金を滞納している法人は、借入の前に税務署へ「換価の猶予」を相談する
- 5 リスケ中の法人は、ノンバンクで借りる前に取引銀行と公的な窓口に相談する
- 6 売掛金がある会社や個人事業主は、ビジネスローン以外の方法も比べる
- 7 「赤字でも必ず借りられる」とうたう業者は、闇金や偽装ファクタリングを疑う
- 8 赤字の法人がアクト・ウィルのビジネスローンを検討するときに確認したい条件
- 9 赤字の法人のビジネスローンについてよくある質問
- 10 まとめ:赤字の法人がビジネスローンを使うかどうかは、返済の見込みと公的な相談先を比べて決める
法人のビジネスローンは赤字決算でも審査を受けられるが、通るかどうかは返済の見込みで決まる
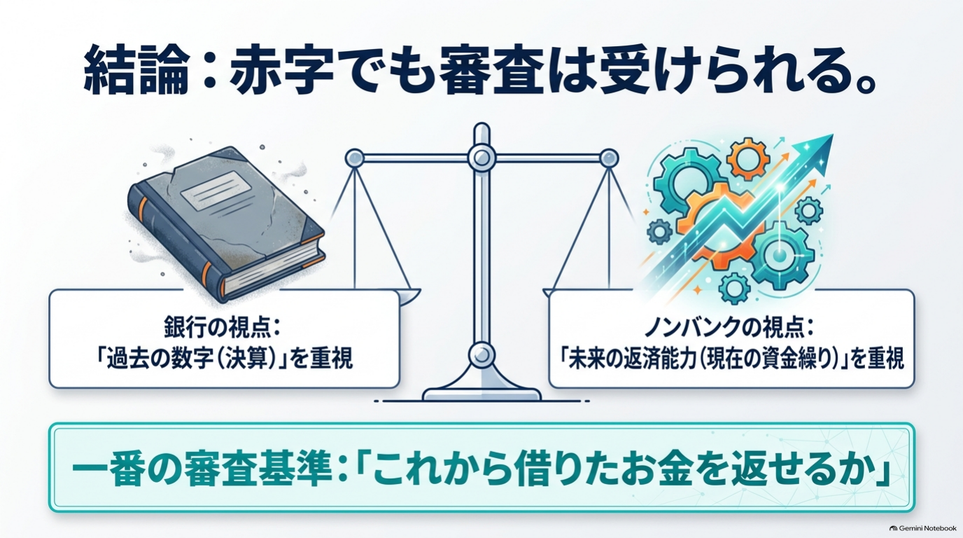
赤字決算だからといって、すべてのビジネスローンに申し込めないわけではありません。審査で一番大事なのは、「借りたお金を、これから返せるかどうか」です。
ノンバンクのビジネスローンは、決算書だけでなく今のお金の流れも見る
銀行の融資は、決算書の数字を重く見る傾向があります。一方、ノンバンクのビジネスローンは、今の売上や入金の予定、事業計画もあわせて審査する会社が多くあります。
たとえばアクト・ウィルの公式サイトには、過去の決算だけでなく、今の経営状況や事業計画も見て判断すると書かれています。赤字決算や他社からの借入がある場合も、相談してほしいとしています。
ただし、ノンバンクの金利は銀行より高めです。審査に通っても、希望した金額より少なくなることがあります。代表者の連帯保証(会社が返せないときに代表者が代わりに返す約束)を求められることも多いので、契約の前に条件をよく確認してください。
赤字・債務超過・税金滞納・リスケ中では、審査の厳しさと先にやることが違う
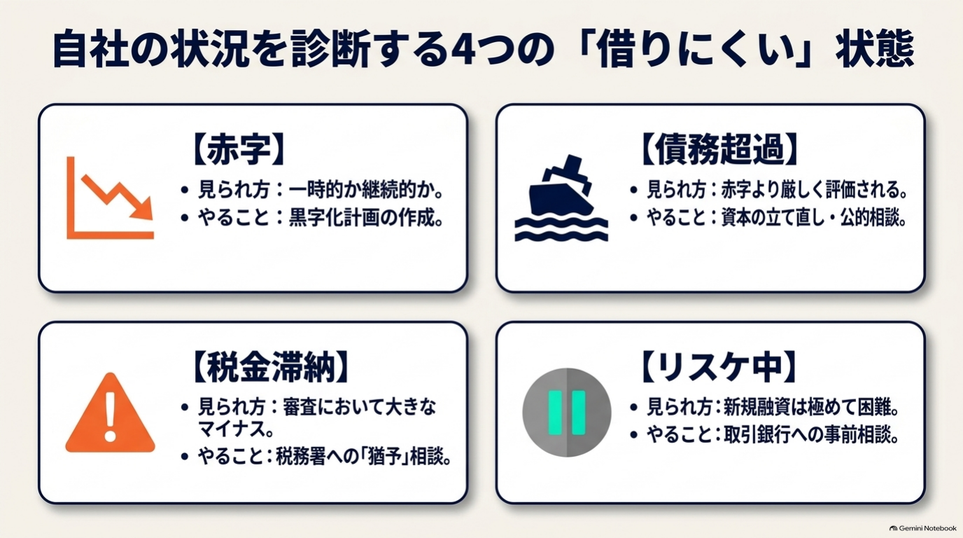
4つの状況は、どれも「借りにくい」と言われます。ただ、審査で見られる点と、先に取るべき行動はそれぞれ違います。
| 会社の状況 | 審査での見られ方 | 借りる前にやること | 主な相談先 |
|---|---|---|---|
| 赤字決算 | 一時的な赤字か、続いている赤字かで差が出る | 赤字の理由と、黒字に戻す計画を資料にする | ノンバンク、日本政策金融公庫、取引銀行 |
| 債務超過 | 赤字より厳しく見られやすい | 資本の立て直しも含めた計画を作る | 日本政策金融公庫、信用保証協会、中小企業活性化協議会 |
| 税金の滞納 | 大きなマイナスになりやすい | 税務署に猶予(分割での納付)を相談する | 所轄の税務署、都道府県・市区町村の税の窓口 |
| リスケ中 | 新しい融資は受けにくい | 取引銀行に資金繰りの状況を伝える | 取引銀行、信用保証協会、中小企業活性化協議会 |
※審査の基準は申込先ごとに違います。上の表は一般的な傾向をまとめたもので、結果を保証するものではありません。
赤字決算の法人がビジネスローンを申し込む前に、赤字の理由と返済の見込みを書類で示す
赤字決算の会社が審査で伝えるべきことは、2つです。「なぜ赤字になったのか」と「どうやって返すのか」です。この2つを書類で示せると、審査で判断してもらいやすくなります。
一時的な赤字と、何年も続く赤字では、審査での見られ方が違う
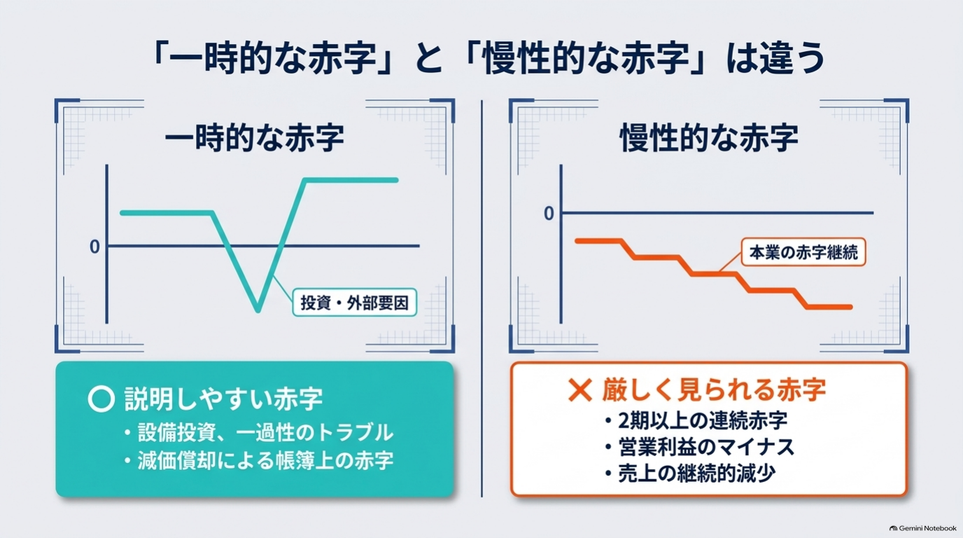
同じ赤字でも、原因によって受け止められ方が変わります。一般に、次のように分けて考えられています。
比較的説明しやすい赤字
- 新しい店や設備への投資で、一時的に費用が増えた
- 大口の取引が一度だけなくなった
- 原材料の値上がりなど、外からの影響による一時的な赤字
- 減価償却(設備の費用を何年かに分けて計上するしくみ)が大きく、現金の流れは黒字
厳しく見られやすい赤字
- 2期以上、赤字が続いている
- 本業の利益(営業利益)がマイナスのまま
- 売上が毎年減り続けている
- 赤字が積み重なって債務超過になっている
赤字決算の法人が審査の前にそろえたい書類
必要な書類は申込先によって違います。アクト・ウィルの公式サイトでは、審査の主な書類として次のものが挙げられています。
- 通帳・当座照合表(直近3か月分の入出金が分かるもの)
- 決算書または確定申告書(直近1期分)
- 入金予定表(今後の売上・入金の見込みが分かるもの。自社で作った書式でもよい)
- 取引先との基本契約書や発注書(任意。出すと審査が進めやすくなる場合がある)
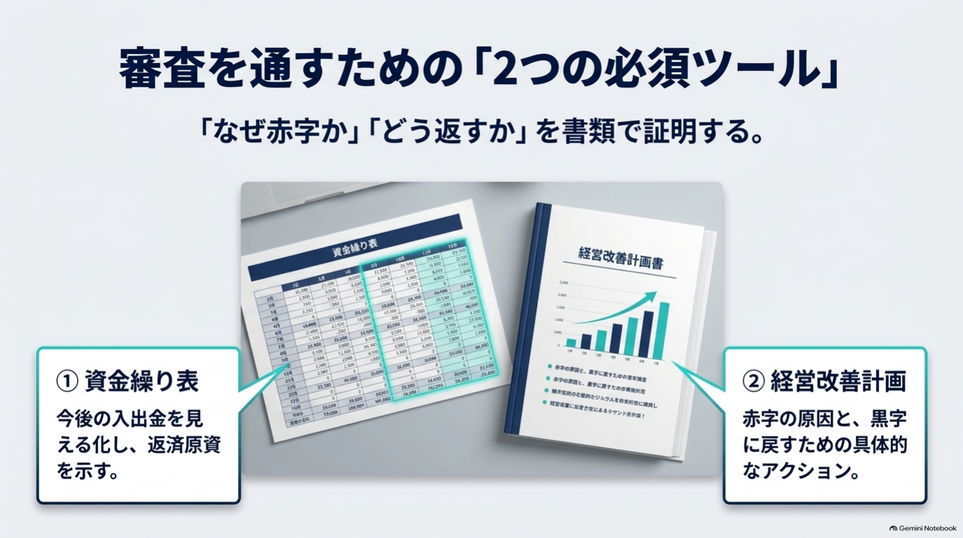
赤字の場合は、これに加えて次の2つを用意しておくと、返済の見込みを説明しやすくなります。
- 資金繰り表:いつ、いくら入金があり、いつ、いくら支払うのかを月ごとにまとめた表
- 経営改善計画:赤字の原因と、黒字に戻すための具体的な行動・数字
債務超過の法人は、ビジネスローンだけに頼らず公的な融資と経営の立て直しを考える
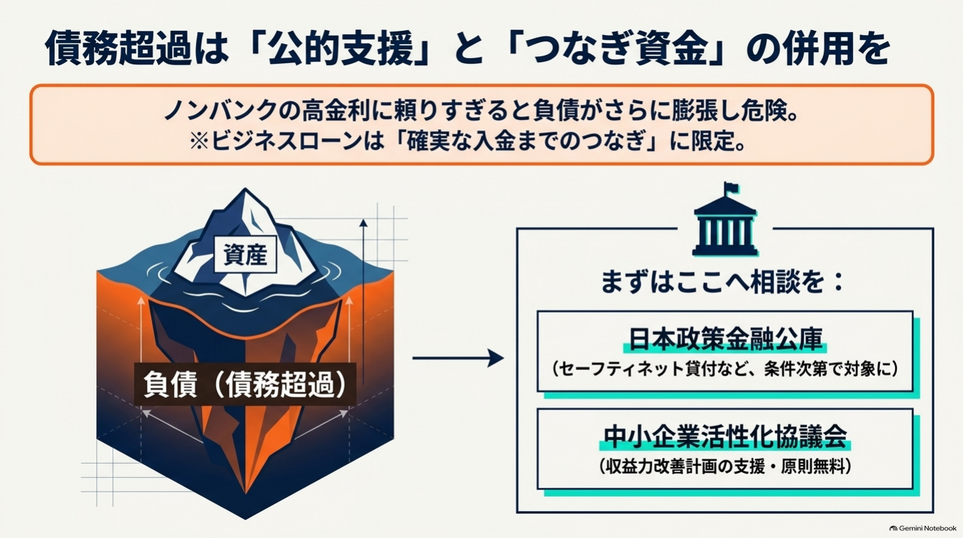
債務超過とは、会社の借金などの負債が、会社の資産の合計を上回っている状態です。赤字は「1年間の損益」の話ですが、債務超過は「会社全体の財産」の話です。赤字が続いた結果、債務超過になることが多くあります。
債務超過の会社は、借入の審査で赤字だけの会社より厳しく見られやすくなります。新しく高い金利で借りると、負債がさらに増えます。ビジネスローンは「入金までのつなぎ」など、返す当てがはっきりした使い方にとどめるのが安全です。
あわせて、次の公的な選択肢も確認してください。
- 日本政策金融公庫の「経営環境変化対応資金(セーフティネット貸付)」:外からの要因で一時的に業況が悪くなったが、中長期的には回復が見込まれる事業者向けの融資です。国民生活事業の場合、融資限度額は7,200万円、運転資金の返済期間は10年以内です。対象の条件には、最近の決算で赤字が縮んだものの損失が残っている場合も含まれます。前の期が赤字で、最近の期は利益が増えたものの、繰越欠損金(過去の赤字の累計)が残っている場合なども対象です。
- 中小企業活性化協議会:各都道府県にある公的な相談窓口です。収益力の改善計画づくりを支援してくれて、計画づくりの費用は原則無料です。
※2026年10月23日時点の日本政策金融公庫・中小企業庁の公表情報です。利用できるかどうかは審査や個別の相談で決まります。
税金を滞納している法人は、借入の前に税務署へ「換価の猶予」を相談する
税金を滞納していると、多くのビジネスローンで審査が大きく不利になります。そして、滞納を放っておくと、会社の財産を差し押さえられるおそれがあります。借入を考える前に、まず税務署に相談してください。
国税の滞納を放っておくと、延滞税が増え、財産を差し押さえられることがある
国税庁によると、税金を期限までに払わないと、延滞税(遅れた日数に応じてかかる利息のようなもの)が自動的にかかります。さらに、税務署から督促状が届いても払わないと、財産の差押えなどの「滞納処分」を受ける場合があります。
2026年の延滞税の割合は、次のとおりです。
| 期間 | 延滞税の割合(2026年1月1日〜12月31日) |
|---|---|
| 納期限の翌日から2か月以内 | 年2.8% |
| 納期限の翌日から2か月を過ぎた後 | 年9.1% |
換価の猶予と納税の猶予が認められると、差押えが止まり延滞税も軽くなる
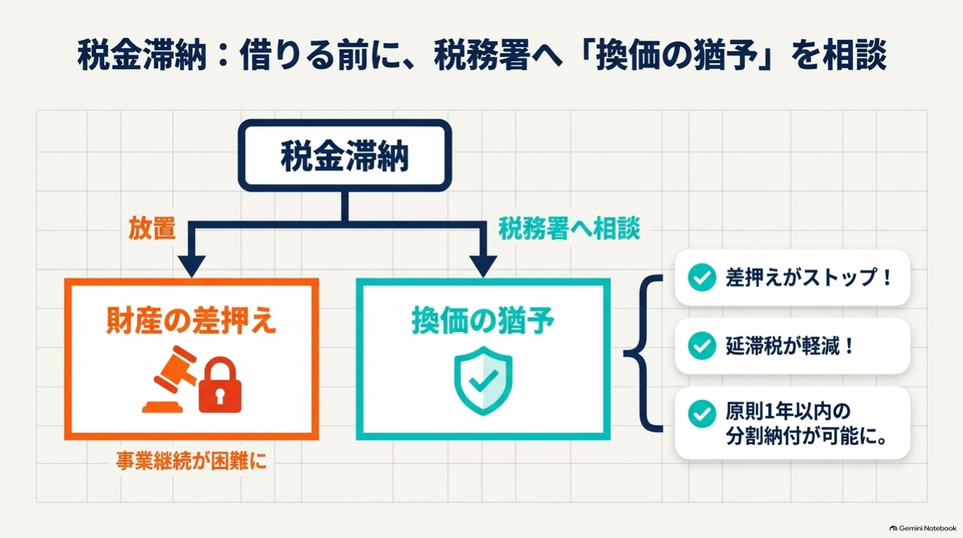
一度に払うのが難しい場合は、税務署に申請すると、猶予が認められることがあります。猶予が認められると、財産の差押えや売却が猶予され、猶予期間中の延滞税も免除または軽減されます。猶予期間は原則1年以内で、その間は原則として毎月分割で納めます。
| 種類 | 主な条件 |
|---|---|
| 換価の猶予(申請による場合) |
|
| 納税の猶予 |
|
担保は、猶予を受ける金額が100万円以下の場合、猶予期間が3か月以内の場合、担保にできる財産がない場合などは不要です。法人税・消費税などの国税は、所轄の税務署の徴収担当に相談します。住民税などの地方税は都道府県・市区町村、社会保険料は年金事務所が窓口です。
※2026年10月23日時点の国税庁の公表情報(令和8年4月1日現在の法令等)です。実際に猶予が認められるかどうかは、税務署の判断によります。
税金を払うためにビジネスローンで借りると、利息のほうが高くなることがある
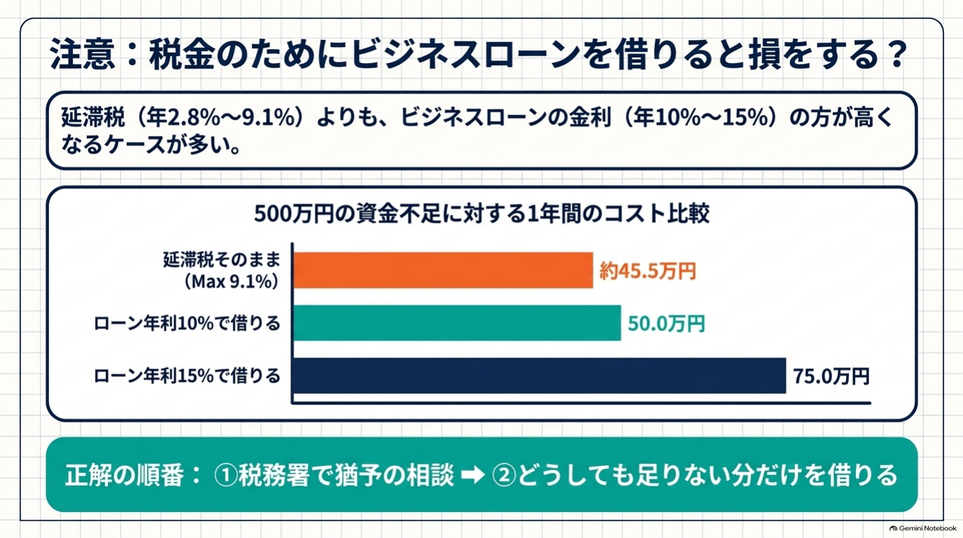
延滞税を止めたくて、ビジネスローンで借りて税金を払おうと考える人もいます。ただ、借入の金利が延滞税より高いと、負担はかえって増えます。
たとえば500万円を1年間用意する場合で比べます。延滞税は、最初の2か月は年2.8%なので、年9.1%で1年分計算した額が上限の目安です。
| 方法 | 1年間の費用の目安 | 計算方法 |
|---|---|---|
| 税金を払わずに延滞税がかかる(上限の目安) | 約45.5万円 | 500万円×9.1% |
| 年10%で借りて税金を払う | 50万円 | 500万円×10% |
| 年15%で借りて税金を払う | 75万円 | 500万円×15% |
※元金を1年間そのまま借りた場合の単純な計算です。実際の利息は、返済方法や日数で変わります。ビジネスローンでは、利息のほかに事務手数料や印紙代がかかることもあります。
この計算では、借りて払うほうが費用は大きくなりました。一方で、差押えを受けると、取引先や銀行との関係、事業そのものに影響が出るおそれがあります。まず猶予を相談し、それでも足りない分だけを借入でまかなう、という順番が安全です。
リスケ中の法人は、ノンバンクで借りる前に取引銀行と公的な窓口に相談する
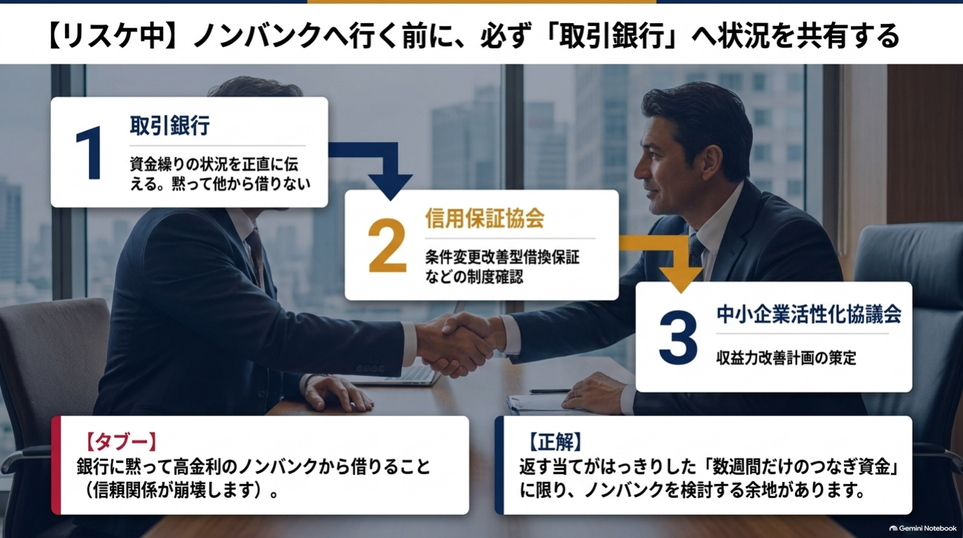
リスケ(リスケジュール)とは、銀行などに頼んで、借入の返済額を減らしたり、返済を待ってもらったりすることです。リスケ中は、銀行や日本政策金融公庫から新しい融資を受けにくくなります。
この状態でノンバンクから高い金利で借りると、返済の負担が重なり、銀行との約束(経営改善の計画)を守れなくなるおそれがあります。新しく借りる前に、次の順で相談してください。
- 取引銀行に、資金繰りの状況を正直に伝える:リスケ中の新しい借入は、銀行との信頼関係に関わります。黙って借りずに、まず相談してください。
- 信用保証協会の制度を確認する:保証付きの借入を返済条件の変更中の会社向けに、「条件変更改善型借換保証」という全国統一の保証制度があります。経営改善の計画を作ることが前提で、申し込みは取引のある金融機関を通じて行います。
- 中小企業活性化協議会に相談する:リスケなどの金融支援を伴う場合は、1年間の収益力改善計画を作ります。計画づくりの費用は原則無料です。
それでも、売掛金の入金までの数週間だけ資金が足りないことはあります。その場合は、返す当てがはっきりしたつなぎ資金として、ノンバンクの融資を検討する余地があります。
売掛金がある会社や個人事業主は、ビジネスローン以外の方法も比べる
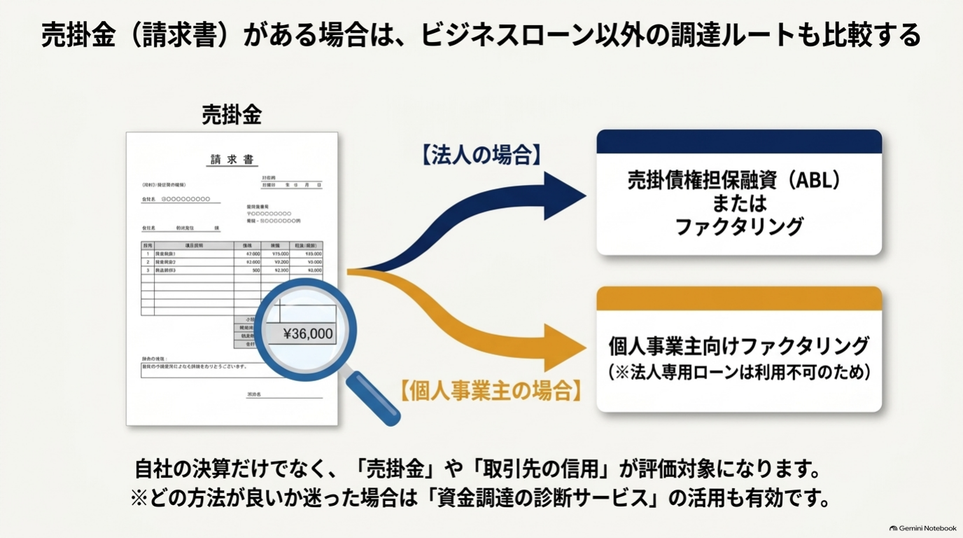
ビジネスローンだけが資金調達の方法ではありません。会社の状況によっては、別の方法のほうが合っていることがあります。
取引先への売掛金がある会社は、売掛金を使った資金調達を比べる
取引先からの入金待ちの売掛金(まだ入金されていない代金)がある会社は、売掛金を使って資金を用意できます。売掛金を担保に借りる「売掛債権担保融資」と、売掛金を売って現金にする「ファクタリング」です。どちらも、自社の決算だけでなく売掛金や取引先の信用が審査で見られるのが特徴です。
2つの違いと、同じ条件で計算した費用の差は、売掛債権担保融資(ABL)とファクタリングの違いと費用の比較で詳しく説明しています。
-


売掛債権担保融資(ABL)とファクタリングの違い|つなぎ資金はどっちが安い?費用を比較
この記事にはアフィリエイト広告(PR)が含まれます。紹介している金利・キャンペーンなどの条件は、2026年10月22日に各社の公式サイトと申し込みページで確認したものです。 取引先からの入金は来月なの ...
個人事業主は、法人専用のビジネスローンを使えないためファクタリングなどを検討する
アクト・ウィルのように、法人専用で個人事業主は申し込めないビジネスローンもあります。個人事業主で売掛金がある場合は、個人事業主に対応したファクタリング会社が選択肢になります。
個人事業主にも対応するファクタリング会社の例は、iFactor(アイファクター)の口コミと手数料の検証で、闇金の疑いや手数料の噂を公的データで確かめています。
-

iFactor(アイファクター)の口コミは実在する?闇金疑惑と手数料30%の噂を公的データで検証
本ページはプロモーションを含みます。記事内のリンク経由でお申し込みがあった場合、当サイトは広告主から報酬を受け取ることがあります。ただし、掲載内容は公的データおよび公式サイトの記載に基づいて構成してお ...
手数料の下限や審査の実態を比べたい場合は、ベストファクターの口コミ・評判と手数料の実態も参考になります。
-

ベストファクターの口コミ・評判【2026年最新】手数料2%〜と審査通過率92%の実態を検証
本記事はアフィリエイト広告(ベストファクター)を含みます。掲載情報は2026年7月執筆時点の調査に基づきます。 「今月末の職人さんへの支払いが足りない」「銀行融資を断られた」「明日までにどうしても現金 ...
どの方法がよいか分からない場合は、資金調達の診断サービスも使える
融資・ファクタリング・補助金などから、自社に合う方法をまとめて案内してもらうサービスもあります。使うときの注意点は、WizBiz資金調達診断の評判と営業連絡の注意点で整理しています。
-

WizBizの評判は?資金調達診断の口コミ・営業電話の真相と安全な使い方【2026年】
本記事はアフィリエイト広告(PR)を含みます。記事内のリンクから申し込みがあった場合、当サイトが広告主から報酬を受け取ることがあります。掲載内容は、公式サイトや公的機関の公開情報をもとに筆者が独自に確 ...
「赤字でも必ず借りられる」とうたう業者は、闇金や偽装ファクタリングを疑う
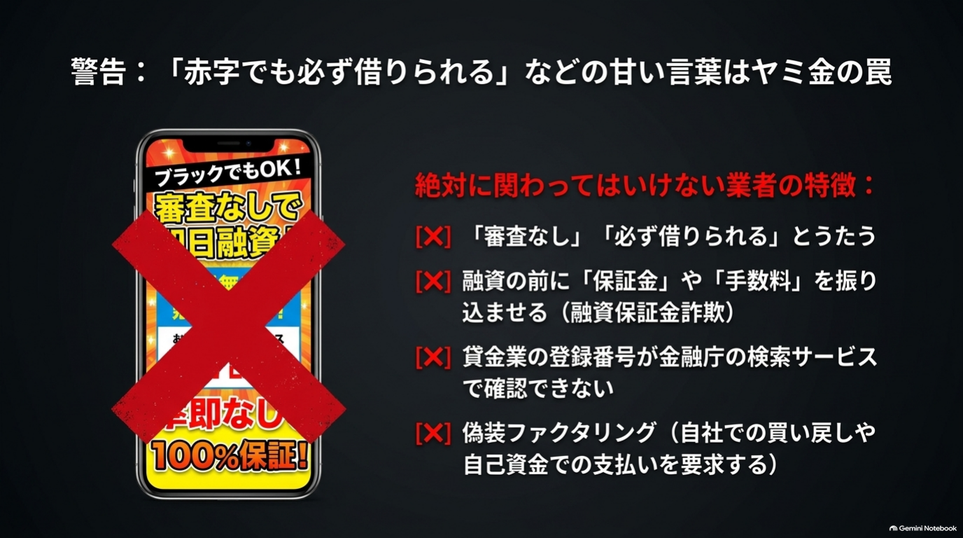
資金繰りに困っている会社を狙う、違法な業者がいます。とくに「審査なし」「ブラックでも必ず貸す」といった宣伝には注意してください。正規の貸金業者は、必ず審査をします。
注意:こんな業者には申し込まない
- 貸金業の登録がない、または登録番号が確認できない
- 融資の前に「保証金」「手数料」などの名目で、先にお金を振り込ませようとする
- 「必ず借りられる」「審査なし」とうたっている
- 利息制限法の上限(元本100万円以上なら年15%)を超える金利を示してくる
- ファクタリングと言いながら、取引先が払わなかったときに自社が買い戻す・自社のお金で払う契約になっている
金融庁は、借りる前に「登録貸金業者情報検索サービス」で登録を確認するよう呼びかけています。広告に登録番号が書かれていても、実際には登録がない場合もあります。登録が見つからない業者は、ヤミ金融の可能性が高いので関わらないでください。
また、融資の前に保証料などの名目でお金を振り込ませる手口は、融資保証金詐欺の可能性がきわめて高いとされています。ファクタリングを装った貸付けにも注意が必要です。金融庁は、買い戻しや自己資金での支払いを求める契約は、貸金業に当たるおそれがあるとしています。
赤字の法人がアクト・ウィルのビジネスローンを検討するときに確認したい条件
法人で、急ぎの資金が必要な場合は、法人専用の貸金業者アクト・ウィル(東京都知事(5)第31521号)も選択肢の1つです。赤字などの状況で相談するときに知っておきたい点を、公式サイトの情報からまとめました。
アクト・ウィルの公式FAQでは、赤字決算は相談可能、債務超過と税金滞納は個別の審査とされている
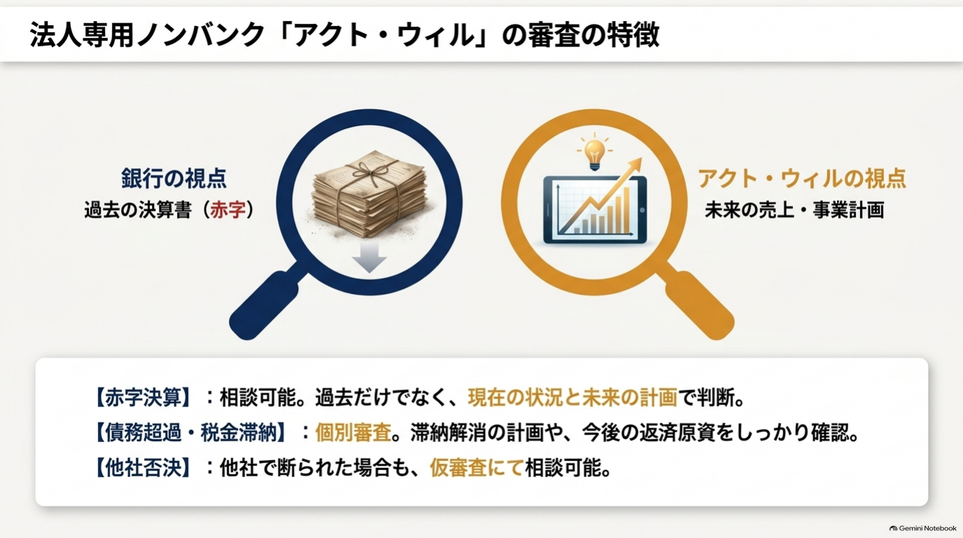
アクト・ウィルの公式FAQには、赤字などについて次のように書かれています。
- 赤字決算:相談できます。過去の決算だけでなく、現在の経営状況や事業計画も踏まえて審査するとされています。
- 債務超過・税金の滞納:融資できるかどうかは個別の審査によります。負債の状況、滞納の有無や解消の計画、今後の返済の原資(返すためのお金の当て)などが確認されます。
- 他社で断られた場合:相談できます。申し込み後の仮審査で判断されます。
- 仮審査に通った場合:必ず借りられるわけではありません。書類を出したあとの本審査で、最終的に決まります。
つまり、赤字や債務超過でも相談はできますが、審査で否決されることもあります。税金を滞納している場合は、先に税務署で猶予の手続きを進め、その状況を伝えられるようにしておくと話が進めやすくなります。
アクト・ウィルの信用保証融資と売掛債権担保融資の条件
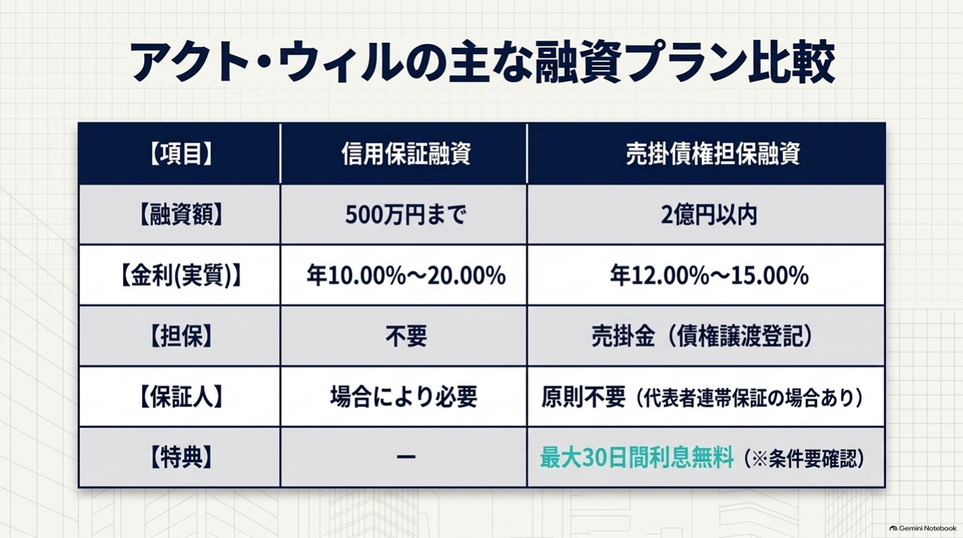
赤字の法人が検討しやすい2つの商品の条件です。公式サイトの「お取り扱い業務」に書かれている内容をまとめました。
| 項目 | 信用保証融資 | 売掛債権担保融資 |
|---|---|---|
| 融資額 | 500万円まで | 2億円以内 |
| 金利(実質年率) | 年10.00%〜20.00% | 年12.00%〜15.00% |
| 返済期間・方法 | 12か月以内・一括返済 | 12か月以内・期間一括返済 |
| 担保 | 不要 | 売掛金(債権譲渡登記を行う) |
| 保証人 | 場合により必要 | 原則不要。場合により代表者の連帯保証が必要 |
| そのほかの費用 | ― | 事務手数料(融資額の1.00%〜3.00%)、登記費用・印紙税などの実費 |
※2026年10月23日時点の公式サイトの情報です。実際の金額・金利・返済条件は、審査の結果によって個別に決まります。公式FAQでは、金利は法令で定められた範囲内で決めるとされています。
そのほかに、次の点も確認しておきましょう。
- 対象:法人専用です。個人事業主・フリーランスは利用できません。年商などの目安は公式サイトの貸付条件には書かれていないため、申し込むときに対象になるか確認してください。
- 申し込み方法:申し込みページ右下の専用チャットボットから申し込みます(公式FAQではお問い合わせフォーム)。電話での新規申し込みは受け付けていません。電話は相談だけに使えます。
- 融資までの早さ:最短即日です。ただし、審査の状況や書類の不備によっては、翌営業日以降になる場合があります。即日を希望するなら、午前中までに書類を出すとスムーズとされています。
- キャンペーン:売掛債権担保融資なら最大30日間利息無料(2026年10月22日時点の申し込みページの情報)。対象や条件は、申し込むときに担当者へ確認してください。
アクト・ウィルは安全な業者か、口コミや過去の行政処分はどうだったのか。申し込む前に確認したい方は、アクト・ウィルの評判・口コミと審査・金利の解説をご覧ください。
-

【2026年最新】アクト・ウィルの評判は?口コミ・審査・金利を法人向けに正直解説
「明日の支払いに、現金が足りない」——そう気づいた夜、あなたは検索窓に「アクト・ウィル 評判」と打ち込んだのではないでしょうか。お金を貸してくれそうな会社は見つかった。でも、心のどこかで声がする。「こ ...
赤字の法人のビジネスローンについてよくある質問
赤字決算の法人でもビジネスローンの審査に通りますか?
通る場合もありますが、必ず通るわけではありません。ノンバンクの多くは、決算書だけでなく今の資金繰りや事業計画も見て審査します。赤字の理由と返済の見込みを、資金繰り表や経営改善計画で示せると判断してもらいやすくなります。
税金を滞納していてもビジネスローンに申し込めますか?
申し込める会社はありますが、審査では大きなマイナスになりやすいです。滞納を放っておくと差押えを受けるおそれもあります。先に税務署へ換価の猶予などを相談し、分割で納める手続きを進めてから申し込むのが安全です。
債務超過の会社でも日本政策金融公庫から借りられますか?
対象になる場合があります。日本政策金融公庫の経営環境変化対応資金は、一時的に業況が悪くなった事業者向けです。最近の決算で赤字が縮んだ場合や、繰越欠損金が残っている場合なども、条件しだいで対象になります。ただし、借りられるかどうかは審査で決まります。
リスケ中にノンバンクから借りても問題ありませんか?
法律で禁止されているわけではありませんが、返済の負担が重なり、銀行との約束を守れなくなるおそれがあります。まず取引銀行に状況を伝え、信用保証協会や中小企業活性化協議会にも相談してください。借りる場合は、返す当てがはっきりした短期のつなぎ資金にとどめるのが安全です。
個人事業主でもアクト・ウィルで借りられますか?
借りられません。アクト・ウィルのビジネスローンは法人専用です。個人事業主の場合は、個人事業主に対応したビジネスローンや、売掛金があればファクタリングなどを検討してください。
まとめ:赤字の法人がビジネスローンを使うかどうかは、返済の見込みと公的な相談先を比べて決める
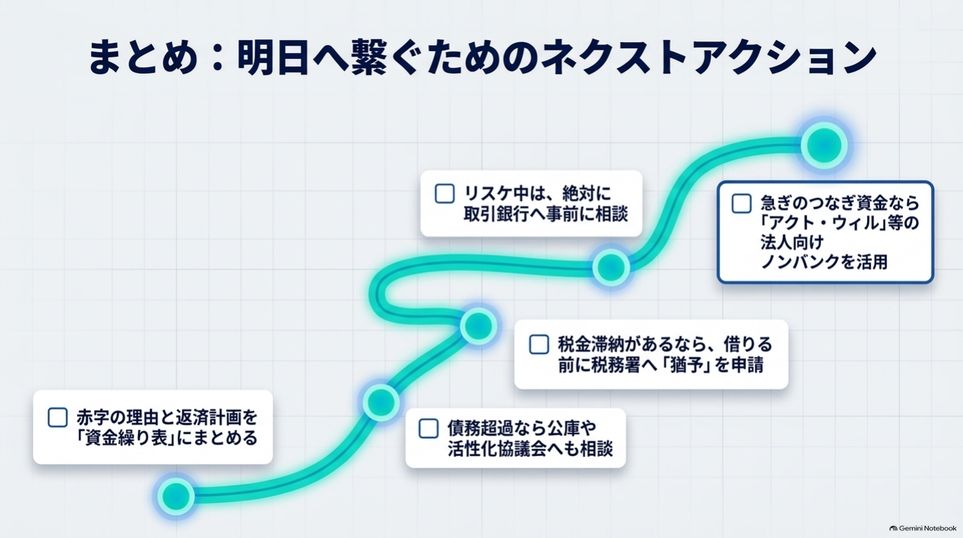
赤字決算でも、法人向けのビジネスローンを申し込める会社はあります。ただし、状況によって先にやるべきことが違います。
- 赤字決算:赤字の理由と返済の見込みを、資金繰り表や経営改善計画で示す。
- 債務超過:日本政策金融公庫や中小企業活性化協議会など、公的な選択肢もあわせて確認する。
- 税金の滞納:借りる前に、税務署へ換価の猶予などを相談する。
- リスケ中:取引銀行・信用保証協会・中小企業活性化協議会に相談してから考える。
- どの場合も、登録のない業者や「必ず借りられる」とうたう業者には申し込まない。
そのうえで、法人で入金までのつなぎ資金が必要な場合は、アクト・ウィルの信用保証融資や売掛債権担保融資も比べてみてください。相談は無料です。審査の結果、利用できない場合もあります。
法人の資金繰りを、まずは無料で相談する
法人専用/申し込みはチャットボットから(電話での新規申し込みは不可)。売掛債権担保融資なら最大30日間利息無料(2026年10月22日時点の申し込みページの情報)。
申し込む前に安全性や口コミを確かめたい方は、アクト・ウィルの評判・口コミと審査・金利の解説もあわせて読んでください。
-
【2026年最新】アクト・ウィルの評判は?口コミ・審査・金利を法人向けに正直解説
「明日の支払いに、現金が足りない」——そう気づいた夜、あなたは検索窓に「アクト・ウィル 評判」と打ち込んだのではないでしょうか。お金を貸してくれそうな会社は見つかった。でも、心のどこかで声がする。「こ ...
※借入は、返済の計画を立てたうえで行ってください。個別の状況によって、とるべき対応は異なります。返済に困ったときは、早めに借入先や、日本貸金業協会の貸金業相談・紛争解決センターなどの窓口に相談してください。
