
この記事にはアフィリエイト広告(PR)が含まれます。制度や条件は、2026年10月26日に日本政策金融公庫・金融庁・全国信用保証協会連合会・各社の公式サイトで確認した内容です。
銀行に融資を断られた。日本政策金融公庫(国が出資する政府系の金融機関。以下、公庫)の審査を待っていたら、支払い日に間に合わなくなった。こうした場面で、次に何をすればよいか迷う経営者は少なくありません。
結論から言うと、まずは「断られた理由」と「支払い期日までの日数」を確かめることが先です。そのうえで、公的な相談先と、ノンバンク(銀行以外の貸金業者)による短期のつなぎ資金を、順番に比べていきます。
この記事では、法人が融資を断られたあとに取れる手を、公的な情報をもとに整理しました。
結論
- 銀行に断られたら、理由を担当者に聞いてください。金融庁の監督指針では、銀行は可能な範囲で断る理由も説明することになっています。
- 公庫の国民生活事業のQ&Aでは、申込みから融資が決まるまで平均3週間程度とされています。支払い日から逆算して、間に合うかを確かめます。
- 再申請は、断られた理由を直し、決算や資金繰りの状況が変わったことを書類で示せるようになってからが基本です。
- 信用保証協会の保証付き融資、自治体の制度融資、別の銀行・信用金庫など、公的な相談先も残っています。
- それでも支払いに間に合わない法人は、ノンバンクのビジネスローンを短期のつなぎとして検討できます。ただし金利は高く、審査で断られることもあります。
この記事の内容を解説するダイジェスト動画以下になります
↓↓↓
目次
- 1 銀行や日本政策金融公庫に融資を断られた法人は、まず「断られた理由」と「支払い期日」を確かめる
- 2 融資を断られる主な理由は、書類・資金使途・返済計画・延滞や滞納の4つに分けて見直す
- 3 日本政策金融公庫の審査期間は、申込みから融資決定まで平均3週間程度とされている
- 4 融資を断られた法人の再申請は、決算や計画が変わったことを示せる時期に行う
- 5 銀行や公庫に断られた法人は、信用保証協会・制度融資・別の金融機関にも相談できる
- 6 支払いに間に合わない法人は、ノンバンクのビジネスローンを短期のつなぎとして検討する
- 7 「他社で断られた方でも必ず借りられる」とうたう業者は、闇金や融資保証金詐欺を疑う
- 8 銀行や公庫に断られた法人がアクト・ウィルに相談する前に確認したい条件
- 9 銀行や日本政策金融公庫に融資を断られた法人についてよくある質問
- 10 まとめ:銀行や日本政策金融公庫に融資を断られた法人は、理由の確認・公的な相談先・短期のつなぎ資金の順に考える
銀行や日本政策金融公庫に融資を断られた法人は、まず「断られた理由」と「支払い期日」を確かめる
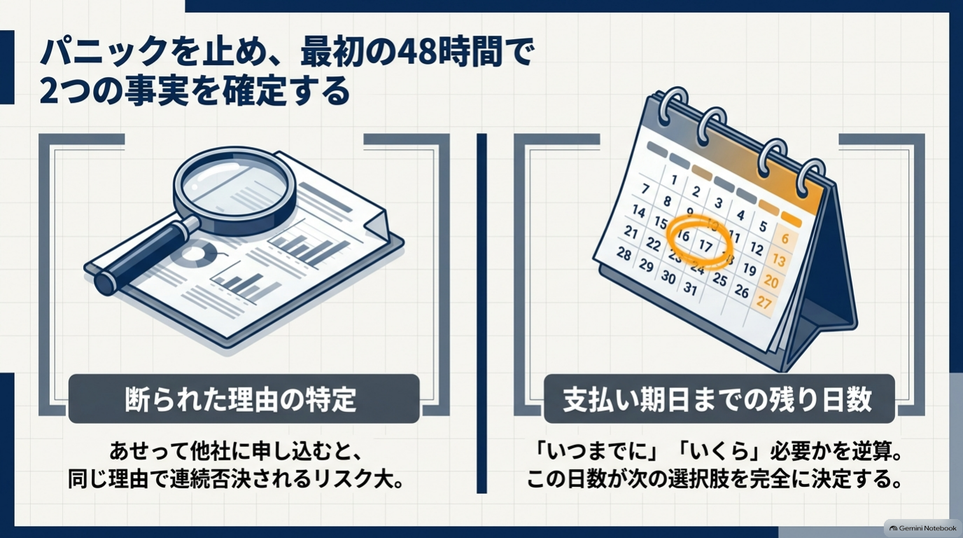
融資を断られた直後は、あせって次の申込先を探しがちです。しかし、理由が分からないまま申し込むと、同じ理由でまた断られるおそれがあります。最初の1〜2日は、次の2つを確かめることに使ってください。
銀行に融資を断られた理由は、担当者に聞いてよい
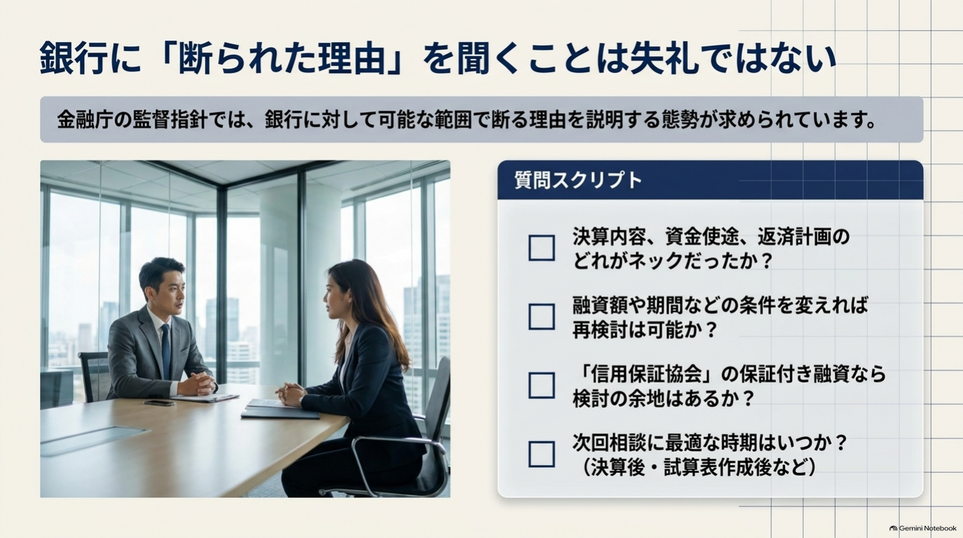
金融庁の「中小・地域金融機関向けの総合的な監督指針」には、融資を断る場合の説明についての記載があります。これまでの取引関係などに応じて、可能な範囲で断る理由も説明する態勢が整っているかを確認する、という内容です。
つまり、銀行に理由を聞くこと自体は、失礼なことではありません。すべてを教えてもらえるとは限りませんが、次のように具体的に聞くと、答えを引き出しやすくなります。
- 決算の内容、資金の使い道、返済の計画のうち、どこが問題でしたか
- 金額を減らす、返済期間を変えるなど、条件を変えれば再検討できますか
- 信用保証協会の保証付き融資なら、検討の余地はありますか
- 次に相談するなら、どの時期(決算後・試算表ができた後など)がよいですか
公庫の場合も、公式サイトには「審査の結果、お客さまのご希望に沿えないことがございます」と書かれています。理由をくわしく教えてもらえるかは公表されていないため、担当者に改善点を聞いてみるのが現実的です。
支払い期日までの日数によって、間に合う資金の集め方が変わる
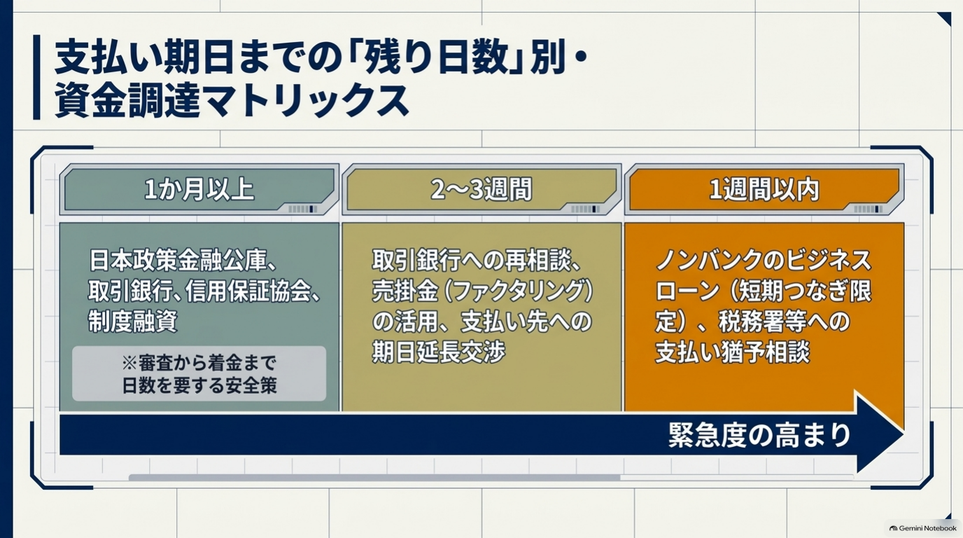
次に、いつまでに、いくら必要なのかを書き出します。支払い期日までの日数によって、現実的な選択肢は変わります。
| 支払い期日まで | 主な選択肢 | 注意点 |
|---|---|---|
| 1か月以上ある | 公庫、取引銀行、別の銀行・信用金庫、信用保証協会の保証付き融資、制度融資 | 審査のほかに、契約と送金の手続きにも日数がかかる |
| 2〜3週間 | 取引銀行への再相談、売掛金を使った資金調達、支払い先への支払い日の相談 | 公的な融資は間に合わない可能性がある |
| 1週間以内 | ノンバンクのビジネスローン(短期のつなぎ)、支払い先・税務署などへの支払い猶予の相談 | 金利が高い。審査で断られることもある |
※日数は目安です。審査の期間は、申込先や会社の状況、書類のそろい方によって変わります。
融資を断られる主な理由は、書類・資金使途・返済計画・延滞や滞納の4つに分けて見直す
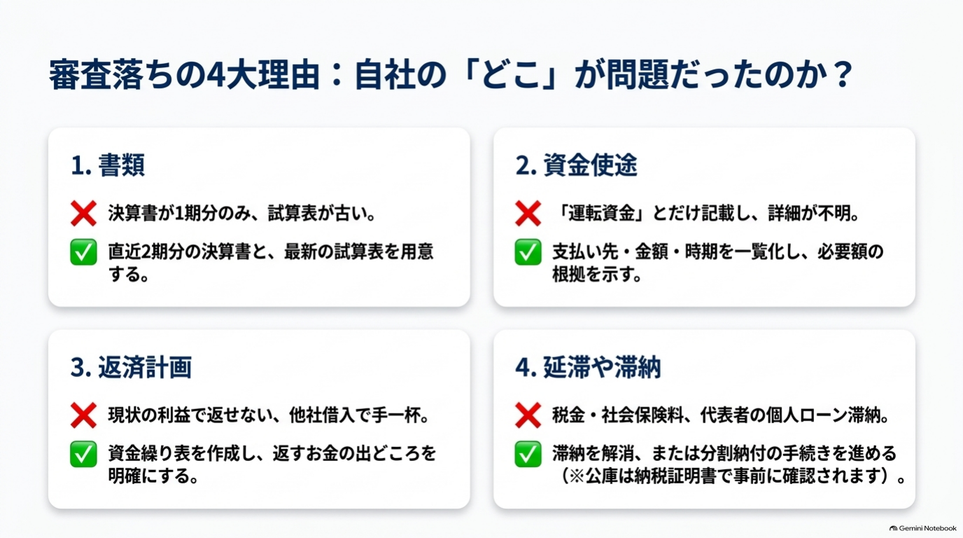
金融機関が断る理由は、大きく4つに分けると整理しやすくなります。自社に当てはまるものから直していきましょう。
| 見直す点 | 断られやすい例 | 直し方 |
|---|---|---|
| 書類 | 決算書が1期分しかない。試算表が古い。数字の説明ができない | 直近2期分の決算書と、最新の試算表(月ごとの成績表)をそろえる |
| 資金使途(お金の使い道) | 「運転資金」とだけ書き、何にいくら使うかが分からない | 支払い先・金額・時期を一覧にし、必要額の根拠を示す |
| 返済計画 | 今の利益では返せない。ほかの借入の返済で手一杯 | 資金繰り表(入金と支払いの予定表)で、返すお金の出どころを示す |
| 延滞や滞納 | 税金・社会保険料の滞納、借入の返済遅れ、代表者個人のカードやローンの延滞 | 滞納を解消する。難しければ分割納付などの手続きを先に進める |
日本政策金融公庫に申し込むときは、決算書2期分と最新の試算表が必要になる
公庫の国民生活事業(小規模な事業者向けの窓口)の手続きページでは、法人の申込みに次の書類が挙げられています。
- 企業概要書(初めて利用する場合。創業間もない場合は創業計画書)
- 直近2期分の確定申告書・決算書(勘定科目の明細を含む一式)
- 試算表(決算から6か月以上たっている場合)
- 法人の履歴事項全部証明書、代表者の本人確認書類など
公庫の公式サイトには、2期分そろっていない、確定申告書の表紙しかない、といった不備が多いとも書かれています。書類の不備は、審査が長引く原因になります。
公庫の中小企業事業(比較的規模の大きい中小企業向けの窓口)では、最新3期分の決算書・税務申告書や納税証明書などが必要です。納税証明書を出すため、税金の滞納は審査の前に分かります。
赤字・債務超過・税金の滞納が理由なら、借入より先にやることがある
断られた理由が赤字や債務超過、税金の滞納の場合は、新しい借入を探す前に、税務署への猶予の相談などが必要なことがあります。状況ごとの対応は、赤字・債務超過・税金滞納の法人がビジネスローンを借りる前に確認したいことで詳しくまとめています。
-


ビジネスローンは赤字の法人でも借りられる?債務超過・税金滞納・リスケ中の審査と相談先【2026年】
この記事にはアフィリエイト広告(PR)が含まれます。金利・条件・制度の内容は、2026年10月23日に各社の公式サイトと国税庁・日本政策金融公庫・中小企業庁の公表資料で確認したものです。 決算が赤字に ...
日本政策金融公庫の審査期間は、申込みから融資決定まで平均3週間程度とされている
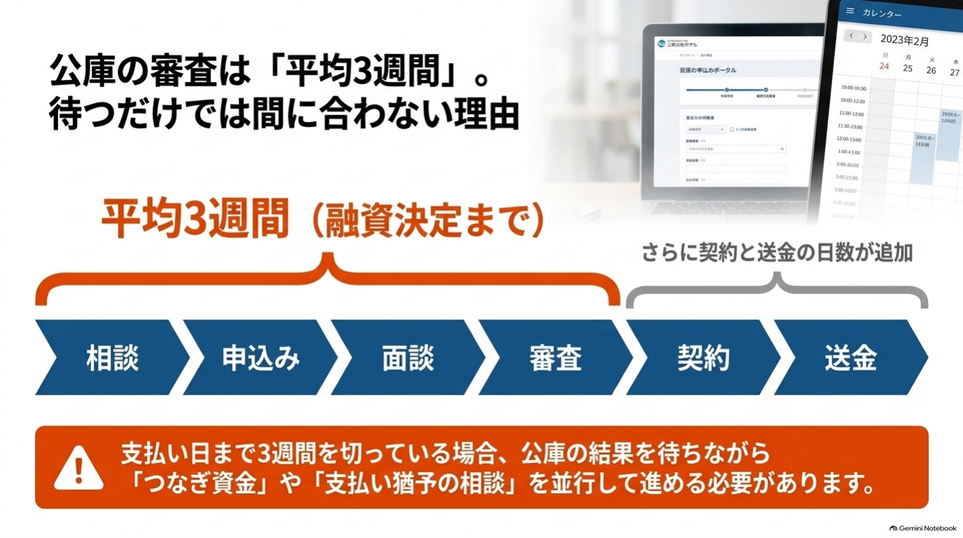
公庫の国民生活事業の創業向けQ&Aでは、申込みから融資が決まるまでの期間は「平均的には、3週間程度」とされています。ただし、融資の条件などによっては、もっと時間がかかる場合もあると書かれています。
注意したいのは、3週間は「融資が決まるまで」の目安だという点です。決まったあとに契約の手続きがあり、そのあとで口座にお金が振り込まれます。
公庫の融資は、相談から送金まで6つの段階で進む
公庫の国民生活事業の手続きは、一般に次の順で進みます。
- 相談:電話、支店の窓口、オンラインで相談する
- 申込み:インターネットで申し込み、書類をアップロードする
- 面談:資金の使い道や事業計画について話す(オンラインも可)
- 審査:必要に応じて、店舗や事業所を訪ねて確認する
- 契約:融資の決定後、契約の手続きをする
- 送金:指定した金融機関の口座に振り込まれる
※2026年10月26日時点の日本政策金融公庫の公式サイトの情報です。利用する融資制度によって、手続きや書類が変わる場合があります。
公庫の審査が支払いに間に合わないときは、別の手を同時に進める
支払い日まで3週間を切っている場合、公庫の結果を待つだけでは間に合わないおそれがあります。公庫の担当者に急いでいる事情を伝えたうえで、次の手も並行して進めてください。
- 取引銀行に、つなぎの短期融資ができないか相談する
- 支払い先に、支払い日を少し延ばせないか相談する
- 売掛金(まだ入金されていない売上)があれば、売掛金を使う方法も比べる
公庫のQ&Aでも、急いでいる場合は支店の窓口で相談するよう案内されています。
融資を断られた法人の再申請は、決算や計画が変わったことを示せる時期に行う
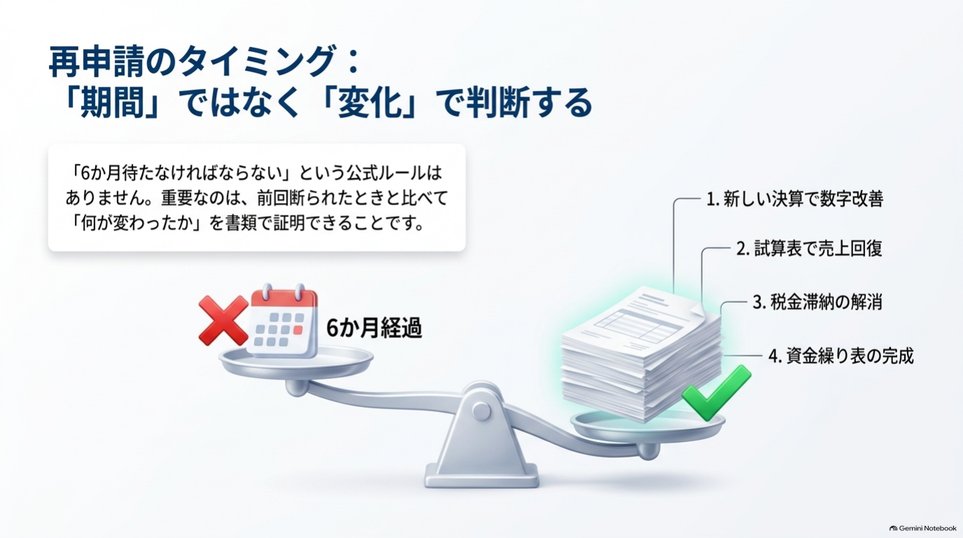
公庫の公式サイトでは、断られたあと何か月で再び申し込めるかは示されていません。インターネット上には「6か月後から」とする解説もありますが、公庫の公式なルールとしては確認できませんでした。
大切なのは、期間よりも「前回と何が変わったか」です。同じ書類のまま申し込んでも、結果は変わりにくいからです。次のような変化を書類で示せるようになったら、再申請を考える時期です。
- 新しい決算が終わり、数字が改善した
- 試算表で、最近の売上や利益が回復していることを示せる
- 税金の滞納を解消した、または分割納付の手続きを進めている
- 資金の使い道と必要額を、見積書や支払い予定で説明できるようになった
- 返済の計画を、資金繰り表で説明できるようになった
同じ金融機関に再び申し込むか、別の金融機関に変えるかは、断られた理由しだいです。理由が書類や計画の不足なら、直して同じ窓口に相談する方法があります。理由が「その金融機関の方針」なら、別の金融機関を探したほうが早い場合もあります。
銀行や公庫に断られた法人は、信用保証協会・制度融資・別の金融機関にも相談できる
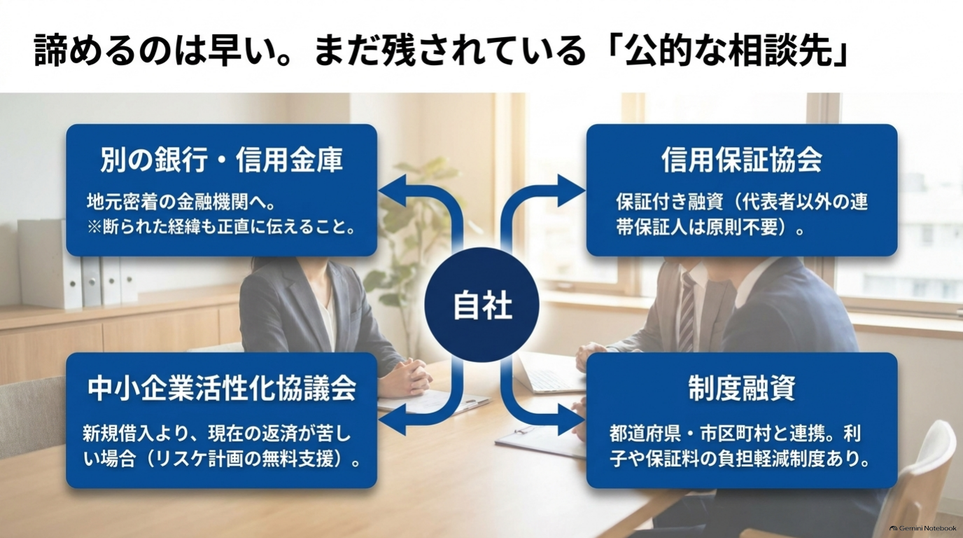
1つの金融機関に断られても、ほかの公的な選択肢が残っていることがあります。ノンバンクに比べると金利が低めのものが多いので、時間に余裕があるなら先に確認してください。
信用保証協会の保証付き融資は、取引のある金融機関か信用保証協会に申し込む
信用保証協会は、中小企業や小規模事業者がお金を借りやすくするための公的な機関です。47都道府県と4市(横浜市・川崎市・名古屋市・岐阜市)にあります。信用保証協会が保証をつけることで、金融機関から融資を受けやすくなるしくみです。
全国信用保証協会連合会によると、申込みの流れは次のとおりです。
- 金融機関の窓口、または信用保証協会に申し込む
- 信用保証協会が保証の審査をする(訪問や面談をすることもある)
- 保証が認められると、金融機関に「信用保証書」が出される
- 金融機関から融資が実行される。このとき信用保証料を支払う
銀行に断られた場合でも、保証付き融資なら検討してもらえるか、銀行の担当者に聞いてみてください。法人の場合、代表者以外の連帯保証人は原則として必要ありません。
自治体の制度融資は、都道府県や市区町村の窓口でも相談できる
制度融資は、都道府県や市区町村が、金融機関・信用保証協会と組んで用意している融資です。多くは信用保証協会の保証がつきます。自治体によっては、利子や保証料の一部を負担してくれる制度もあります。
内容は自治体ごとに違うので、本社のある都道府県・市区町村の商工担当の窓口や、商工会議所・商工会で確認してください。
別の銀行や信用金庫に相談するときは、断られた経緯も正直に伝える
地域の信用金庫や信用組合は、地元の中小企業との取引を重視しています。メインバンクに断られた場合でも、相談する価値はあります。
そのときは、ほかで断られたことを隠さず、理由と改善した点をあわせて説明してください。あとで分かると、信頼を損なうおそれがあります。
返済が苦しい状態が続いているなら、中小企業活性化協議会に相談する
新しい借入より、今ある借入の返済が重いことが本当の問題という場合もあります。その場合は、各都道府県にある中小企業活性化協議会(国が設けた中小企業の再生支援の窓口)に相談できます。
中小企業庁によると、協議会は収益力を改善する計画づくりを支援しており、計画づくりの費用は原則無料です。返済条件の見直し(リスケ)を金融機関に相談するときにも、計画が役に立ちます。
※2026年10月26日時点の全国信用保証協会連合会、2026年10月23日時点の中小企業庁の公表情報です。利用できるかどうかは、各機関の審査や相談の結果で決まります。
支払いに間に合わない法人は、ノンバンクのビジネスローンを短期のつなぎとして検討する
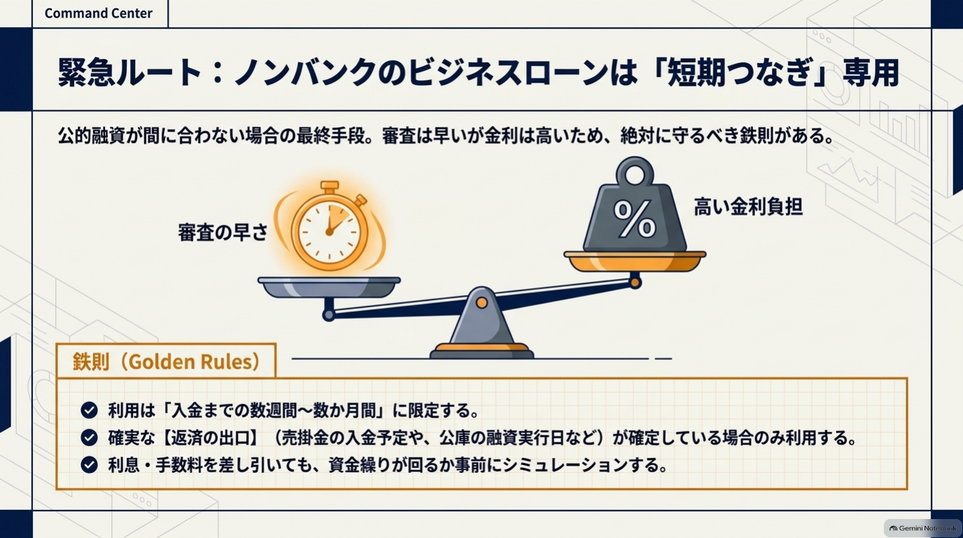
公的な融資が間に合わず、支払い期日が迫っている場合は、ノンバンクのビジネスローンも選択肢になります。ノンバンクは、銀行や公庫より審査が早い会社が多いのが特徴です。
ただし、金利は銀行や公庫より高めです。長く借りるほど利息がふくらむので、使うなら「入金までの数週間〜数か月だけ」という短期のつなぎにとどめるのが安全です。
ノンバンクで500万円を借りた場合の利息を、日数ごとに比べる
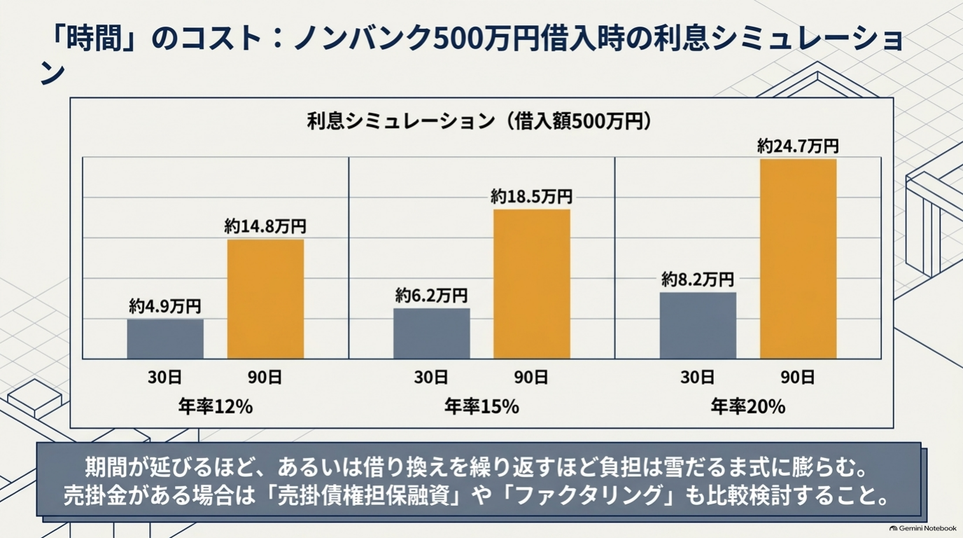
利息がどのくらいになるかを、500万円を借りた場合で計算しました。
| 金利(年率) | 30日借りた場合 | 90日借りた場合 |
|---|---|---|
| 年12% | 約4.9万円 | 約14.8万円 |
| 年15% | 約6.2万円 | 約18.5万円 |
| 年20% | 約8.2万円 | 約24.7万円 |
※500万円×年率×日数÷365日で計算した単純な目安です。実際の利息は返済方法や日数で変わります。事務手数料・登記費用・印紙代などが別にかかる場合もあります。
短い期間なら利息の額はおさえられますが、返済が遅れて借り換えをくり返すと、負担は大きくなります。借りる前に、次の点を確かめてください。
- 返すお金の出どころ(売掛金の入金、公庫の融資実行など)が決まっている
- 返済日が、そのお金が入る日より後になっている
- 利息と手数料を払っても、資金繰りが回る
- 公的な融資や支払い先との相談を、先に試している
売掛金がある会社は、売掛金を使った資金調達も比べる
取引先からの入金待ちの売掛金がある会社は、売掛金を担保に借りる「売掛債権担保融資」や、売掛金を売って現金にする「ファクタリング」も使えます。どちらも、自社の決算だけでなく、売掛金や取引先の信用が審査で見られます。
2つの違いと費用の差は、売掛債権担保融資(ABL)とファクタリングの違いと費用の比較で詳しく説明しています。
-

売掛債権担保融資(ABL)とファクタリングの違い|つなぎ資金はどっちが安い?費用を比較
この記事にはアフィリエイト広告(PR)が含まれます。紹介している金利・キャンペーンなどの条件は、2026年10月22日に各社の公式サイトと申し込みページで確認したものです。 取引先からの入金は来月なの ...
個人事業主は、法人専用のビジネスローンを使えないためファクタリングなどを検討する
ノンバンクのビジネスローンには、法人専用で個人事業主は申し込めないものもあります。個人事業主で売掛金がある場合は、個人事業主に対応したファクタリング会社が選択肢になります。
個人事業主にも対応するファクタリング会社の例は、iFactor(アイファクター)の口コミと手数料の検証で、闇金の疑いや手数料の噂を公的データで確かめています。
-

iFactor(アイファクター)の口コミは実在する?闇金疑惑と手数料30%の噂を公的データで検証
本ページはプロモーションを含みます。記事内のリンク経由でお申し込みがあった場合、当サイトは広告主から報酬を受け取ることがあります。ただし、掲載内容は公的データおよび公式サイトの記載に基づいて構成してお ...
手数料の下限や審査の実態を比べたい場合は、ベストファクターの口コミ・評判と手数料の実態も参考になります。
-

ベストファクターの口コミ・評判【2026年最新】手数料2%〜と審査通過率92%の実態を検証
本記事はアフィリエイト広告(ベストファクター)を含みます。掲載情報は2026年7月執筆時点の調査に基づきます。 「今月末の職人さんへの支払いが足りない」「銀行融資を断られた」「明日までにどうしても現金 ...
どの方法がよいか分からない場合は、資金調達の診断サービスも使える
融資・ファクタリング・補助金などから、自社に合う方法をまとめて案内してもらうサービスもあります。使うときの注意点は、WizBiz資金調達診断の評判と営業連絡の注意点で整理しています。
-

WizBizの評判は?資金調達診断の口コミ・営業電話の真相と安全な使い方【2026年】
本記事はアフィリエイト広告(PR)を含みます。記事内のリンクから申し込みがあった場合、当サイトが広告主から報酬を受け取ることがあります。掲載内容は、公式サイトや公的機関の公開情報をもとに筆者が独自に確 ...
「他社で断られた方でも必ず借りられる」とうたう業者は、闇金や融資保証金詐欺を疑う
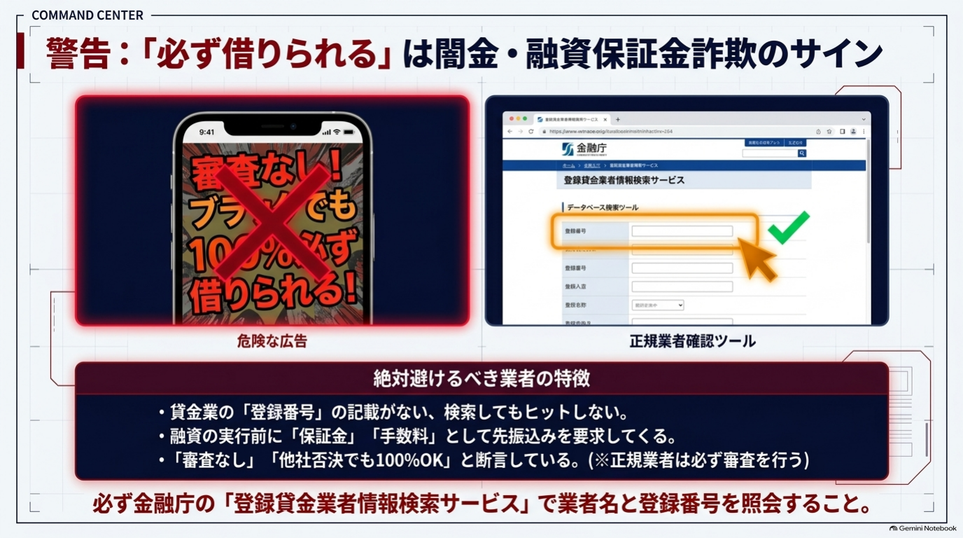
融資を断られて困っている経営者を狙う、違法な業者がいます。「必ず借りられる」「審査なし」といった言葉には注意してください。正規の貸金業者は、必ず審査をします。
注意:こんな業者には申し込まない
- 貸金業の登録番号が書かれていない、または登録が確認できない
- 融資の前に「保証金」「手数料」などの名目で、先にお金を振り込ませようとする
- 「必ず借りられる」「審査なし」「ブラックでもOK」とうたっている
- 法律で決められた上限を超える金利を示してくる
- ファクタリングと言いながら、取引先が払わなかったときに自社が買い戻す・自社のお金で払う契約になっている
金融庁は、借りる前に貸金業者の登録を確認するよう呼びかけています。確認の手順は次のとおりです。
- 業者の広告やサイトから、登録番号(例:「東京都知事(5)第〇〇〇〇〇号」)と会社名を書き写す
- 金融庁の「登録貸金業者情報検索サービス」で、登録番号と会社名を検索する
- 会社名・登録番号・所在地などが、広告やサイトの表示と一致するかを確かめる
広告に登録番号が書かれていても、実際には登録がない場合や、正規の業者の名前をかたる場合があります。登録の内容と一致しない業者には申し込まないでください。
また、融資の前に保証料などの名目でお金を振り込ませる手口は、融資保証金詐欺の可能性がきわめて高いとされています。ファクタリングを装った貸付けにも注意が必要です。金融庁は、買い戻しや自己資金での支払いを求める契約は、貸金業に当たるおそれがあるとしています。
銀行や公庫に断られた法人がアクト・ウィルに相談する前に確認したい条件
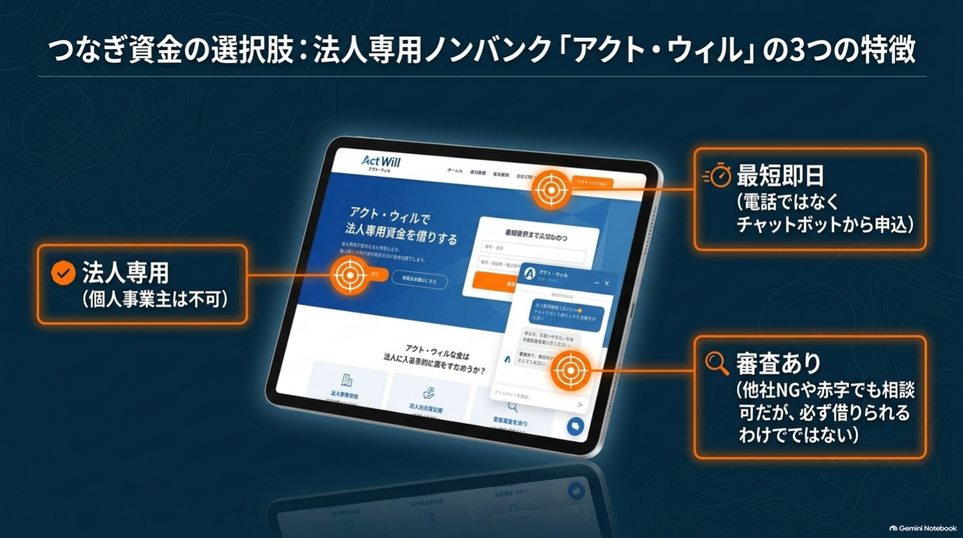
法人で、支払い期日が迫っている場合は、法人専用の貸金業者アクト・ウィル(東京都知事(5)第31521号)も選択肢の1つです。公式サイトの情報から、相談する前に知っておきたい点をまとめました。
アクト・ウィルの公式FAQでは、他社で断られた法人も相談できるが、審査で否決されることもある
アクト・ウィルの公式FAQには、次のように書かれています。
- 他社で断られた場合:相談できます。申し込み後に仮審査を行い、融資できるかを判断するとされています。
- 仮審査に通った場合:必ず借りられるわけではありません。書類を出したあとの本審査で、最終的な可否と条件が決まります。
- 審査で重視される点:返済できる力と、資金の使い道が妥当かどうかです。入出金の状況や、ほかの借入の返済の重さも判断材料になるとされています。
- 赤字決算:相談できます。過去の決算だけでなく、今の経営状況や事業計画も見て審査するとされています。
つまり、銀行や公庫に断られた法人でも相談はできますが、借りられるとは限りません。銀行や公庫に断られた理由と、改善した点を整理してから相談すると、話が進めやすくなります。
アクト・ウィルの「信用保証融資」は、信用保証協会の保証付き融資とは限らない
アクト・ウィルには「信用保証融資」という商品があります。名前が似ていますが、公式FAQでは、商品名だけでは信用保証協会の保証付きとは判断できないとされています。保証のしくみや保証料の有無は、契約の前に確認してください。
アクト・ウィルの信用保証融資と売掛債権担保融資の条件
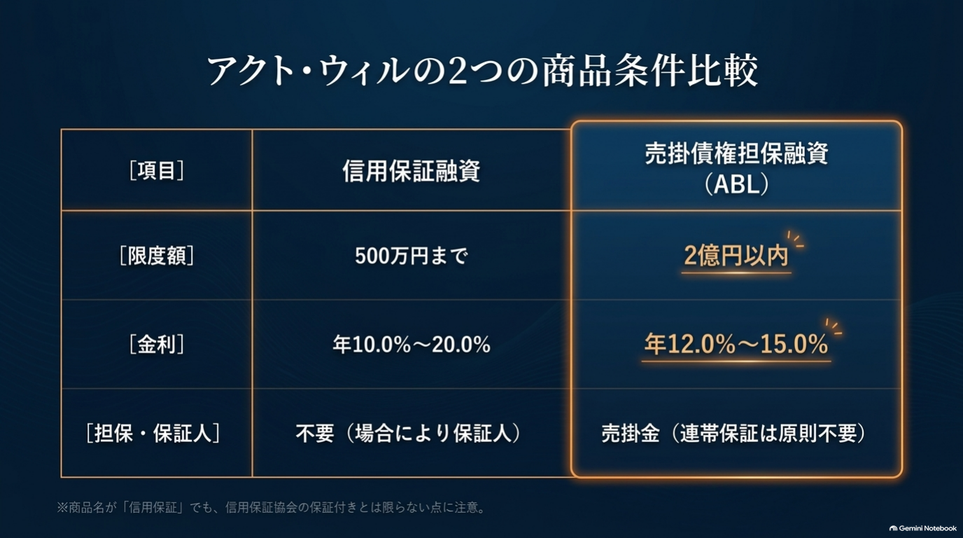
つなぎ資金に使いやすい2つの商品の条件です。公式サイトの「お取り扱い業務」の内容をまとめました。
| 項目 | 信用保証融資 | 売掛債権担保融資 |
|---|---|---|
| 融資額 | 500万円まで | 2億円以内 |
| 金利(実質年率) | 年10.00%〜20.00% | 年12.00%〜15.00% |
| 返済期間 | 12か月以内 | 12か月以内 |
| 担保 | 不要 | 売掛金(債権譲渡登記を行う) |
| 保証人 | 場合により必要 | 原則不要。場合により代表者の連帯保証が必要 |
| そのほかの費用 | ― | 事務手数料(融資額の1.00%〜3.00%)、登記費用・印紙税などの実費 |
※2026年10月26日時点の公式サイトの情報です。実際の金額・金利・返済条件は、審査の結果によって個別に決まります。公式FAQでは、金利は法令で定められた範囲内で決めるとされています。
そのほかに、次の点も確認しておきましょう。
- 対象:法人専用です。個人事業主・フリーランスは利用できません。年商などの目安は公式サイトの貸付条件には書かれていないため、申し込むときに対象になるか確認してください。
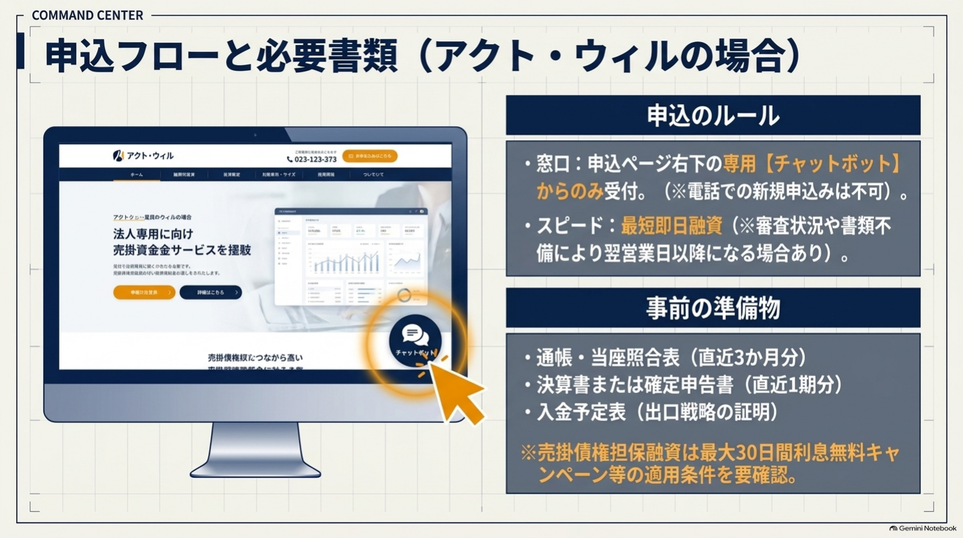
- 申し込み方法:申し込みページ右下の専用チャットボットから申し込みます(公式FAQではお問い合わせフォーム)。電話での新規申し込みは受け付けていません。
- 融資までの早さ:最短即日です。ただし、審査の状況や書類の不備によっては、翌営業日以降になる場合があります。
- 主な書類:通帳・当座照合表(直近3か月分)、決算書または確定申告書(直近1期分)、入金予定表です。
- キャンペーン:売掛債権担保融資なら最大30日間利息無料(2026年10月26日時点の申し込みページの情報)。対象や条件は、申し込むときに担当者へ確認してください。
アクト・ウィルは安全な業者か、口コミや審査、金利はどうなのか。申し込む前に確認したい方は、アクト・ウィルの評判・口コミと審査・金利の解説をご覧ください。
-

【2026年最新】アクト・ウィルの評判は?口コミ・審査・金利を法人向けに正直解説
「明日の支払いに、現金が足りない」——そう気づいた夜、あなたは検索窓に「アクト・ウィル 評判」と打ち込んだのではないでしょうか。お金を貸してくれそうな会社は見つかった。でも、心のどこかで声がする。「こ ...
銀行や日本政策金融公庫に融資を断られた法人についてよくある質問
日本政策金融公庫の審査期間はどのくらいですか?
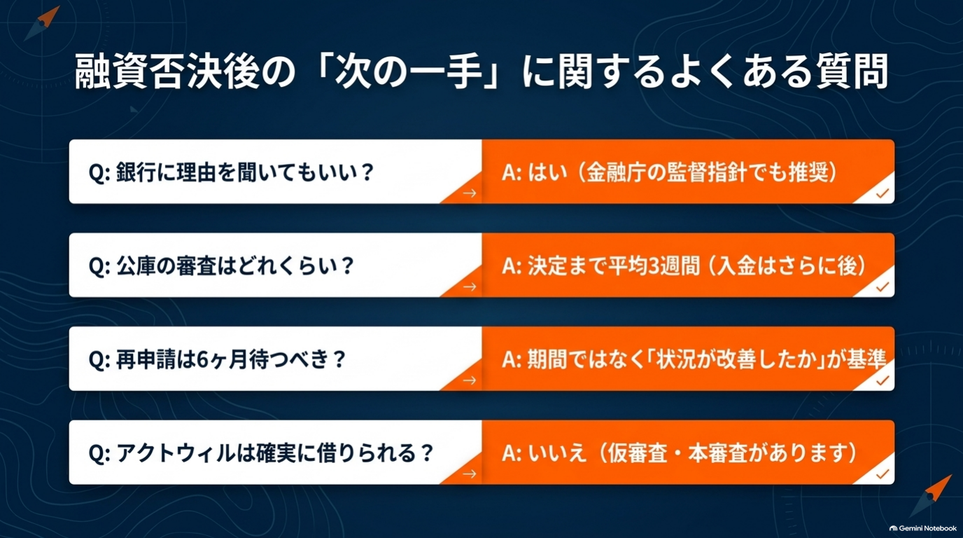
公庫の国民生活事業のQ&Aでは、申込みから融資が決まるまで平均3週間程度とされています。融資の条件によっては、さらに時間がかかります。決定後に契約と送金の手続きもあるため、支払い日から逆算して早めに申し込んでください。
日本政策金融公庫に断られたら、何か月後に再申請できますか?
公庫の公式サイトでは、再申込みまでの期間は示されていません。「6か月後」とする解説もありますが、公式のルールとしては確認できませんでした。断られた理由を直し、新しい決算や試算表で状況の変化を示せるようになってから相談するのが現実的です。
銀行に融資を断られた理由は教えてもらえますか?
金融庁の監督指針では、銀行が融資を断るときに、可能な範囲で理由も説明する態勢を求めています。すべてを教えてもらえるとは限りませんが、「何を直せば再検討してもらえるか」を担当者に具体的に聞いてみてください。
他社で断られた法人でもアクト・ウィルに申し込めますか?
公式FAQでは、他社で断られた場合も相談できるとされています。申し込み後の仮審査で可否を判断し、本審査で最終的に決まるため、否決されることもあります。法人専用なので、個人事業主は対象外です。
アクト・ウィルの「信用保証融資」は信用保証協会の保証付き融資ですか?
公式FAQでは、商品名だけでは信用保証協会の保証付きとは判断できないとされています。保証のしくみや保証料の有無は、契約の前に確認してください。
まとめ:銀行や日本政策金融公庫に融資を断られた法人は、理由の確認・公的な相談先・短期のつなぎ資金の順に考える
融資を断られても、取れる手はいくつも残っています。次の順番で考えると、ムダな申込みや高い借入を減らせます。
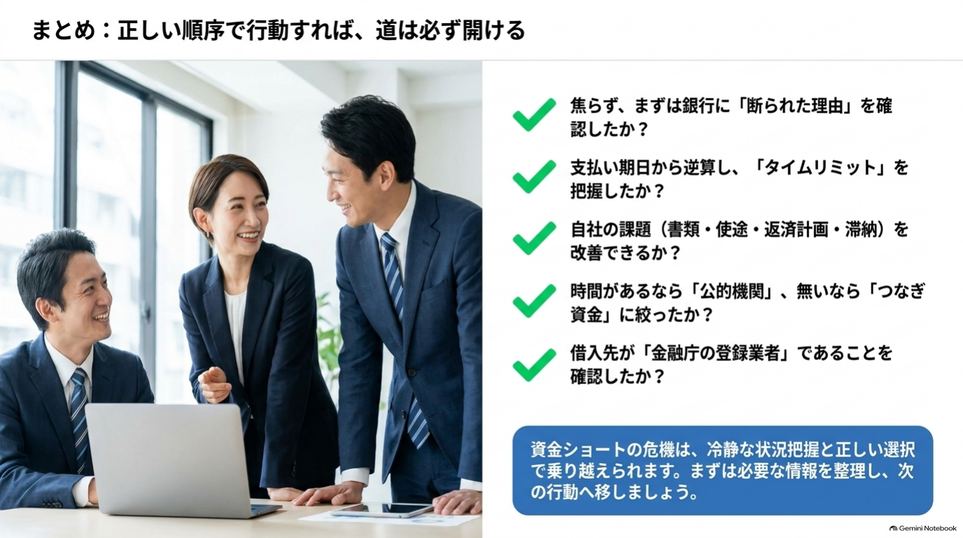
- 理由と期日を確かめる:断られた理由を担当者に聞き、支払い期日までの日数と必要額を書き出す。
- 理由を直す:書類・資金使途・返済計画・延滞や滞納のどこが問題かを見直す。
- 公的な相談先を確かめる:信用保証協会の保証付き融資、制度融資、別の銀行・信用金庫、中小企業活性化協議会。
- 間に合わない分だけ、短期のつなぎを使う:返す当てがはっきりしている場合に限り、ノンバンクを検討する。
- 違法な業者を避ける:登録の確認ができない業者や「必ず借りられる」とうたう業者には申し込まない。
法人で、公的な融資の結果を待てない場合は、アクト・ウィルの信用保証融資や売掛債権担保融資も比べてみてください。相談は無料です。審査の結果、利用できない場合もあります。
法人のつなぎ資金を、まずは無料で相談する
法人専用/申し込みはチャットボットから(電話での新規申し込みは不可)。売掛債権担保融資なら最大30日間利息無料(2026年10月26日時点の申し込みページの情報)。
申し込む前に安全性や口コミを確かめたい方は、アクト・ウィルの評判・口コミと審査・金利の解説もあわせて読んでください。
-
【2026年最新】アクト・ウィルの評判は?口コミ・審査・金利を法人向けに正直解説
「明日の支払いに、現金が足りない」——そう気づいた夜、あなたは検索窓に「アクト・ウィル 評判」と打ち込んだのではないでしょうか。お金を貸してくれそうな会社は見つかった。でも、心のどこかで声がする。「こ ...
※借入は、返済の計画を立てたうえで行ってください。個別の状況によって、とるべき対応は異なります。返済に困ったときは、早めに借入先や、日本貸金業協会の貸金業相談・紛争解決センターなどの窓口に相談してください。
