
この記事にはアフィリエイト広告(PR)が含まれます。紹介している金利・キャンペーンなどの条件は、2026年10月22日に各社の公式サイトと申し込みページで確認したものです。
取引先からの入金は来月なのに、今月の支払いが先に来てしまう。そんなとき、手元の売掛金(まだ入金されていない代金)を使って資金を用意する方法が2つあります。売掛債権担保融資(ABL)とファクタリングです。
どちらも売掛金を使う点は同じですが、仕組みも費用もまったく違います。この記事では、2つの違いを表で比べ、同じ条件で費用を計算しました。あわせて、自社に合うのはどちらかを判断する方法も紹介します。
結論
- 売掛債権担保融資は、売掛金を担保にしてお金を借りる方法です。ファクタリングは、売掛金を売って現金にする方法です。
- 費用は、一般に売掛債権担保融資のほうが安くなりやすいです。ファクタリングの手数料は、年率に直すと借入の金利より高くなる場合が多くあります。
- 売掛債権担保融資は借入なので、取引先が払わなくても返済の義務が残ります。ファクタリングは原則として、取引先が払えなかったときのリスクを買い取った会社が負います。
- 法人で、数日以内に資金が必要なら、ノンバンク(銀行以外の貸金業者)の売掛債権担保融資が候補です。個人事業主なら、ファクタリングが現実的な選択肢になります。
この記事の内容を解説するダイジェスト動画以下になります
↓↓↓
目次
- 1 売掛債権担保融資(ABL)とファクタリングの違いは「お金を借りる」か「売掛金を売る」か
- 2 売掛債権担保融資とファクタリングの費用は、同じ条件で計算すると差が分かる
- 3 売掛債権担保融資(ABL)は費用を抑えやすい一方、登記と返済義務がある
- 4 ファクタリングは早く現金化しやすい一方、手数料の高さと偽装業者に注意が必要
- 5 売掛債権担保融資とファクタリングのどちらを選ぶかは「法人か」「いつまでに必要か」で決まる
- 6 法人のつなぎ資金には、アクト・ウィルの売掛債権担保融資(最大30日間利息無料)も選べる
- 7 売掛債権担保融資を申し込む前に、売掛金の資料と取引先との契約書をそろえる
- 8 売掛債権担保融資とファクタリングのよくある質問
- 9 まとめ:売掛債権担保融資とファクタリングは、返済の見込みと資金が必要な日で選ぶ
売掛債権担保融資(ABL)とファクタリングの違いは「お金を借りる」か「売掛金を売る」か
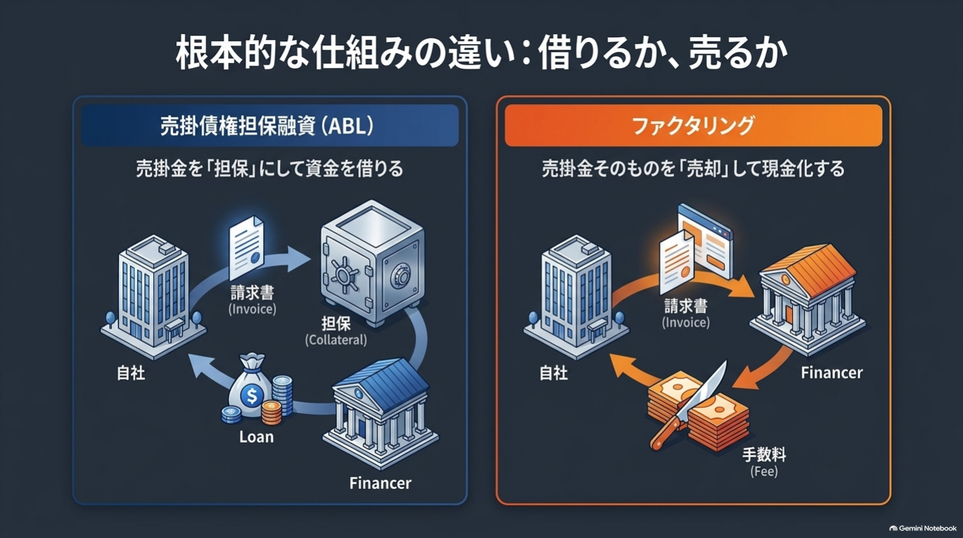
2つの一番大きな違いは、お金を借りるのか、売掛金を売るのかです。この違いから、返済の義務・費用・審査の中身の違いが生まれます。
売掛債権担保融資(ABL)は、売掛金を担保にしてお金を借りる方法
売掛債権担保融資は、取引先に対する売掛金を担保にして、金融機関や貸金業者からお金を借りる方法です。売掛金が入金されたら、そのお金で借りた分を返します。
ABL(Asset Based Lending)は、在庫や機械などの「事業で使う資産」を担保にする融資全体を指す言葉です。売掛債権担保融資は、ABLの代表的な種類の1つです。この記事では、売掛金を担保にするものを「ABL」と呼びます。
売掛金を担保にするときは、売掛金の権利を貸し手に移す手続きをします。中小企業庁の資料では、その方法として次の3つが挙げられています。
- 債権譲渡登記(法務局に、売掛金を譲り渡したことを登記する)
- 売掛先への通知(取引先に、売掛金を譲り渡したことを知らせる)
- 売掛先の承諾(取引先から、譲り渡すことの了承をもらう)
ファクタリングは、売掛金を入金日より前に売って現金にする方法
ファクタリングは、売掛金をファクタリング会社に売り、入金日より前に現金を受け取る方法です。金融庁は、ファクタリングを「法的には債権の売買(債権譲渡)契約」と説明しています。
受け取れるのは、売掛金の金額から手数料を引いた額です。借入ではないため、取引先が代金を払えなくなっても、原則として自社が穴埋めする必要はありません。
ファクタリングには、主に2つの形があります。
- 2社間ファクタリング:自社とファクタリング会社の2社で契約します。取引先に知らせずに進められますが、手数料は高めになりやすい形です。
- 3社間ファクタリング:取引先の承諾を得て、取引先からファクタリング会社へ直接払ってもらいます。取引先に知られますが、手数料は低めになりやすい形です。
売掛債権担保融資とファクタリングの違いを8項目の一覧表で比べる
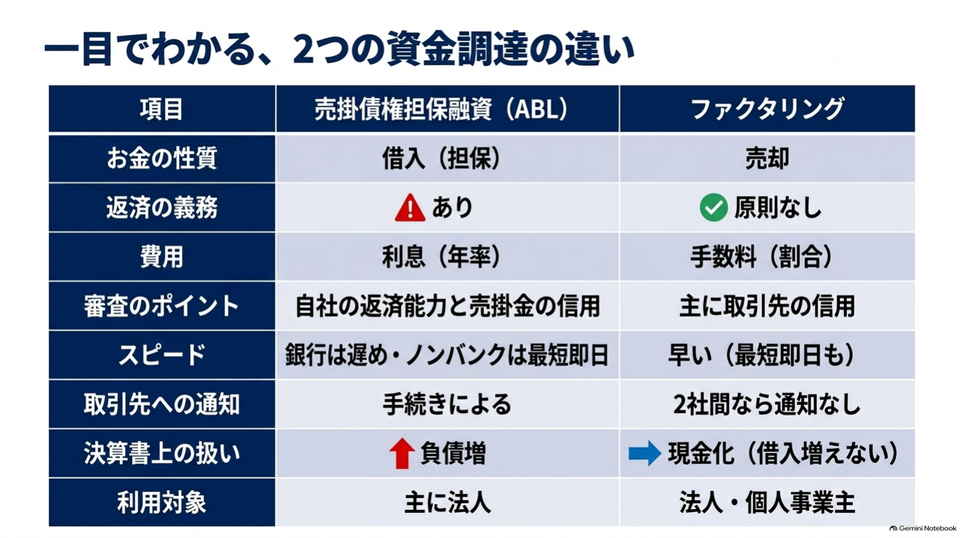
主な違いを表にまとめました。細かい条件は会社や商品によって変わるため、目安として見てください。
| 項目 | 売掛債権担保融資(ABL) | ファクタリング |
|---|---|---|
| お金の性質 | 借入(売掛金は担保) | 売掛金の売却 |
| 返済の義務 | あり。取引先が払わなくても返す | 原則なし(買戻しの義務がない契約の場合) |
| 費用 | 利息(金利は年率で表示) | 手数料(売掛金の額に対する割合) |
| 審査で重く見られる点 | 自社の返済能力と、売掛金・取引先の信用 | 主に取引先の信用と、売掛金が本物か |
| 資金が入るまで | 銀行や公的制度は時間がかかりやすい。ノンバンクには最短即日の会社もある | 早い会社が多い(最短即日をうたう会社もある) |
| 取引先に知られるか | 登記・通知・承諾のどれを使うかによる | 2社間なら知らせずに進められる |
| 決算書での扱い | 借入金として負債が増える | 売掛金が現金に変わる(借入は増えない) |
| 利用できる人 | 法人向けの商品が多い | 法人・個人事業主とも対応する会社が多い |
売掛債権担保融資とファクタリングの費用は、同じ条件で計算すると差が分かる
「ABLは安く、ファクタリングは高い」とよく言われます。ただ、金利は年率、手数料は1回あたりの割合で表されるため、そのままでは比べられません。そこで、同じ金額・同じ日数で計算してみます。
1,000万円を30日間用意する場合の費用を試算する
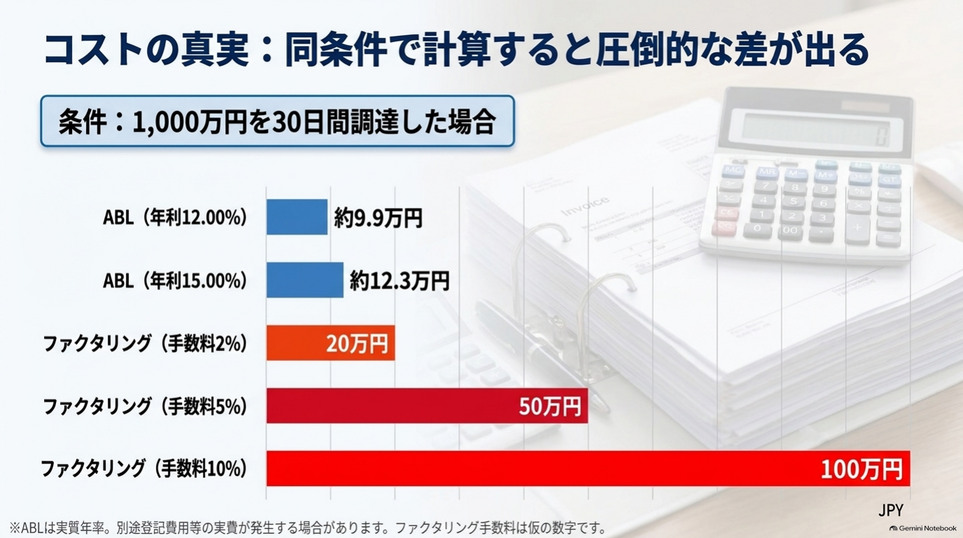
1,000万円の売掛金が30日後に入金される会社が、その間の支払いのために1,000万円を用意するケースで比べます。
売掛債権担保融資の金利は、アクト・ウィルの売掛債権担保融資の条件(実質年率12.00%〜15.00%)を使いました。ファクタリングの手数料は会社や契約で大きく変わるため、2%・5%・10%の3つの場合を仮に置いています。
| 調達方法 | 30日間の費用の目安 | 計算方法 |
|---|---|---|
| 売掛債権担保融資(年12.00%) | 約9.9万円 | 1,000万円×12%×30÷365 |
| 売掛債権担保融資(年15.00%) | 約12.3万円 | 1,000万円×15%×30÷365 |
| ファクタリング(手数料2%と仮定) | 20万円 | 1,000万円×2% |
| ファクタリング(手数料5%と仮定) | 50万円 | 1,000万円×5% |
| ファクタリング(手数料10%と仮定) | 100万円 | 1,000万円×10% |
補足
- 売掛債権担保融資では、利息のほかに登記費用や印紙税などの実費がかかります。事務手数料を定めている会社もあります。実際の総額は、申し込みのときに見積もりで確認してください。
- 中小企業庁の資料にあるとおり、売掛債権担保融資では、売掛金の金額どおりに借りられるとは限りません。
- ファクタリングの手数料(2%・5%・10%)は、計算のための仮の数字です。相場を示すものではありません。
この試算では、売掛債権担保融資の利息は約9.9万〜12.3万円で、手数料2%のファクタリング(20万円)よりも少なくなりました。期間が30日と短いほど、手数料が「1回ごと」にかかるファクタリングは割高になりやすいと言えます。
ファクタリングの手数料は、年率に直すと借入の金利と比べられる
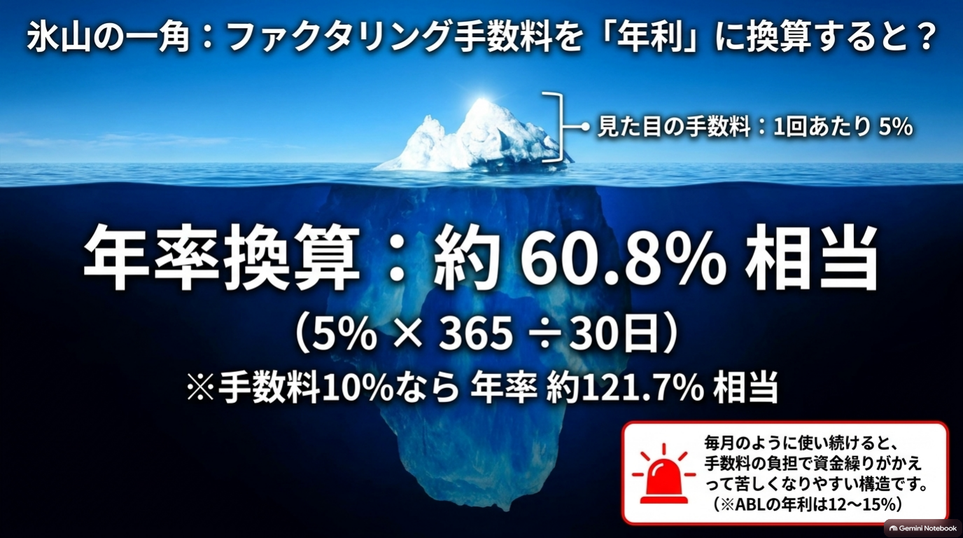
ファクタリングの手数料は、次の式で年率に直すと、借入の金利と比べやすくなります。
年率に直した手数料 = 手数料率 × 365 ÷ 入金までの日数
たとえば、入金まで30日の売掛金を手数料5%で売ると、5%×365÷30で年率約60.8%に相当します。手数料2%でも年率約24.3%、手数料10%なら年率約121.7%です。
ファクタリングは借入ではないので、この数字は法律上の「金利」ではありません。それでも、売掛債権担保融資の年12〜15%と比べると、負担の大きさが分かります。
売掛債権担保融資(ABL)は費用を抑えやすい一方、登記と返済義務がある

売掛債権担保融資は、費用の面では有利です。一方で、手続きの手間と、借入ならではの返済義務があります。
メリット
- ファクタリングより費用が安くなりやすい
- 不動産がなくても、売掛金を担保にして借りられる
- 入金日に合わせて一括で返す使い方ができ、短い期間の「つなぎ資金」(入金や融資が実行されるまでのすき間を埋める短期の資金)に向いている
- きちんと返済すれば、借入の実績が残る
デメリット
- 借入なので、取引先が払えなくなっても自社で返済しなければならない
- 債権譲渡登記などの手続きと、登記費用などの実費がかかる
- 登記をすると、その記録は法務局で第三者も調べられる
- 決算書の負債が増える
- 銀行の売掛債権担保融資は、担保の評価や手続きに時間がかかりやすい
ファクタリングは早く現金化しやすい一方、手数料の高さと偽装業者に注意が必要
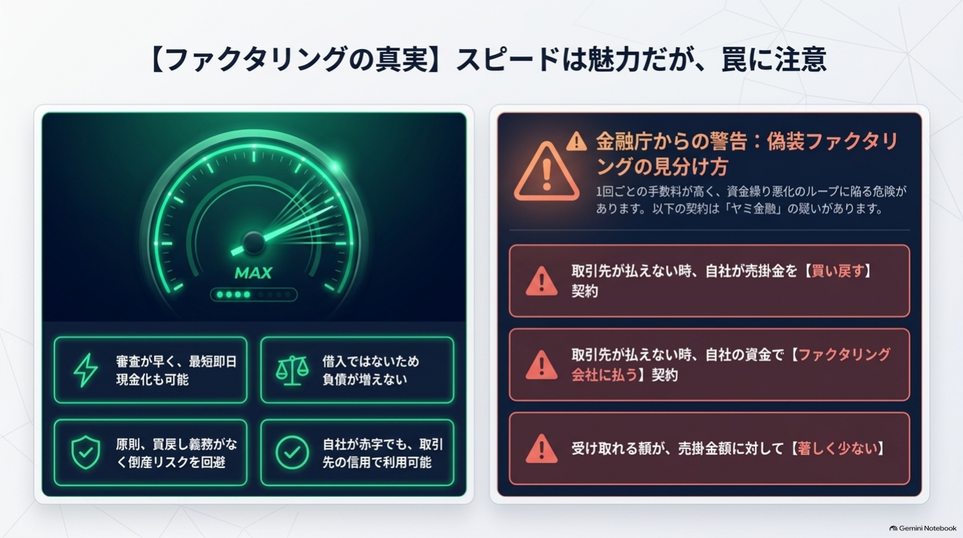
ファクタリングは、スピードと審査の通りやすさが強みです。そのぶん手数料が高く、違法な業者がまぎれている点に注意が必要です。
メリット
- 売掛金を売るだけなので、借入が増えない
- 審査では取引先の信用が重く見られるため、自社が赤字でも利用できる場合がある
- 個人事業主に対応する会社が多い
- 買戻しの義務がない契約なら、取引先が払えなくなっても穴埋めの必要がない
デメリット
- 手数料は1回ごとにかかり、年率に直すと高くなりやすい
- 毎月のように使い続けると、手数料の負担で資金繰りがかえって苦しくなりやすい
- ファクタリングを装ったヤミ金融(違法な貸金業者)がいる
金融庁の注意喚起から分かる偽装ファクタリングの見分け方
金融庁は、ファクタリングを装って高い金利でお金を貸すヤミ金融について、注意喚起をしています。契約の前に、次の点を確認してください。
注意:こんな契約は偽装ファクタリングの疑いあり
- 取引先が払えなかったときに、自社が売掛金を買い戻すことになっている
- 取引先が払えなかったときに、自社の資金でファクタリング会社に払うことになっている
- 受け取れるお金が、売掛金の額に比べて著しく少ない
- 相手が、本当は貸付けなのに「売買」だと言い張っている
金融庁は、こうした取引は契約書に「売買契約」と書かれていても、貸金業に当たるおそれがあるとしています。お金を貸す業者は、財務局か都道府県の登録が必要です。貸金業の登録の有無は、金融庁の「登録貸金業者情報検索サービス」で調べられます。
売掛債権担保融資とファクタリングのどちらを選ぶかは「法人か」「いつまでに必要か」で決まる
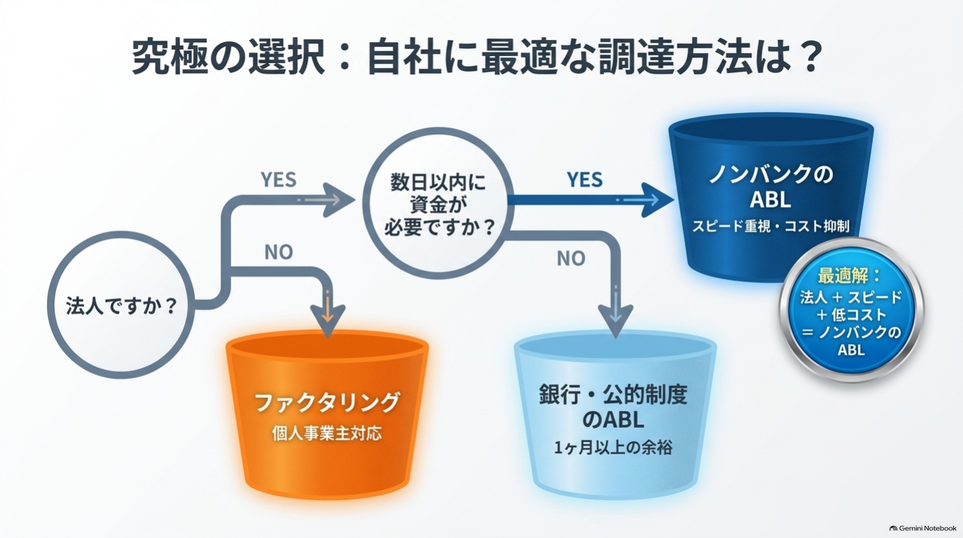
どちらを選ぶかは、主に「法人か個人事業主か」と「いつまでに資金が必要か」で決まります。次の早見表で、自社に近いものを探してください。
| 自社の状況 | 主な候補 |
|---|---|
| 法人で、数日以内に資金が必要 | ノンバンクの売掛債権担保融資 |
| 法人で、1か月以上の余裕がある | 銀行・信用保証協会の制度を使う売掛債権担保融資 |
| 個人事業主・フリーランス | ファクタリング(個人事業主に対応する会社) |
| 赤字決算などで、借入の審査に不安がある | ファクタリング |
| 取引先が払えなくなるリスクを手放したい | ファクタリング(買戻し義務のない契約) |
| とにかく費用を抑えたい | 売掛債権担保融資 |
法人で数日以内に資金が必要なら、ノンバンクの売掛債権担保融資が候補
法人で、売掛金の入金までの「つなぎ」に使うなら、まずノンバンクの売掛債権担保融資を検討する価値があります。銀行より金利は高めですが、ファクタリングより費用を抑えやすく、審査も早い会社があるためです。
入金日が決まっている売掛金なら、返済の見通しも立てやすくなります。具体的な会社の例は、このあと「アクト・ウィル」の節で紹介します。
時間に余裕がある法人は、銀行や信用保証協会の制度も比べる
資金が必要になるまで1か月以上あるなら、銀行の売掛債権担保融資も比べてみてください。中小企業庁の「流動資産担保融資保証制度」は、在庫や売掛金を担保に金融機関から借りるとき、信用保証協会が保証をつける制度です。
- 保証限度額:2億円
- 保証割合:8割
- 保証料率:年0.68%
- 申し込み:取引のある金融機関を通じて行う
担保にできるのは、取引先が事業者である売掛金などです。取引先との契約で売掛金の譲渡が禁止されている場合は、取引先から解除の承諾をもらう必要があるとされています。また、日本政策金融公庫でも、在庫や売掛金が担保として認められれば、無担保より低い利率で借りられる場合があります。
個人事業主や、自社の決算に不安がある場合はファクタリングが候補
法人向けの売掛債権担保融資は、個人事業主が申し込めないものも多くあります。個人事業主や、赤字決算で借入の審査に不安がある会社は、ファクタリングが現実的な選択肢です。
ファクタリング会社を選ぶときは、手数料の上限が示されているか、買戻しの義務がない契約かを必ず確認してください。たとえば、アイファクターは売掛先が個人の請求書まで対象になり得る会社です。闇金の疑いや手数料の噂は、iFactor(アイファクター)の口コミ・手数料の検証記事で公的データをもとに確かめています。
-


iFactor(アイファクター)の口コミは実在する?闇金疑惑と手数料30%の噂を公的データで検証
本ページはプロモーションを含みます。記事内のリンク経由でお申し込みがあった場合、当サイトは広告主から報酬を受け取ることがあります。ただし、掲載内容は公的データおよび公式サイトの記載に基づいて構成してお ...
手数料の下限が低いファクタリング会社を比べたい場合は、ベストファクターの口コミ・評判と手数料の実態も参考になります。
-

ベストファクターの口コミ・評判【2026年最新】手数料2%〜と審査通過率92%の実態を検証
本記事はアフィリエイト広告(ベストファクター)を含みます。掲載情報は2026年7月執筆時点の調査に基づきます。 「今月末の職人さんへの支払いが足りない」「銀行融資を断られた」「明日までにどうしても現金 ...
融資とファクタリングのどちらにするか自分では決めきれない場合は、複数の調達方法をまとめて案内してもらう方法もあります。WizBiz資金調達診断の評判と営業連絡の注意点で、診断サービスを使うときの注意点を整理しています。
-

WizBizの評判は?資金調達診断の口コミ・営業電話の真相と安全な使い方【2026年】
本記事はアフィリエイト広告(PR)を含みます。記事内のリンクから申し込みがあった場合、当サイトが広告主から報酬を受け取ることがあります。掲載内容は、公式サイトや公的機関の公開情報をもとに筆者が独自に確 ...
法人のつなぎ資金には、アクト・ウィルの売掛債権担保融資(最大30日間利息無料)も選べる
法人で、売掛金の入金まで短期間だけ資金が必要な場合は、アクト・ウィルの売掛債権担保融資が候補になります。アクト・ウィルは、東京都に登録している法人専用の貸金業者(東京都知事(5)第31521号)です。
2026年10月22日時点の申し込みページでは、売掛債権担保融資なら最大30日間利息無料の新規貸付キャンペーンを実施しています。
アクト・ウィルの売掛債権担保融資の条件
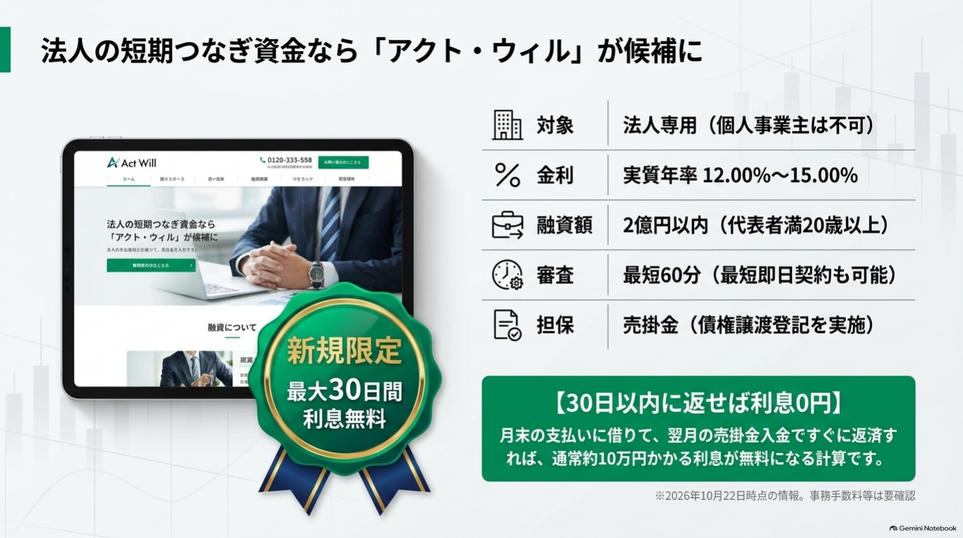
公式サイトの「お取り扱い業務」に書かれている、売掛債権担保融資の主な条件です。
| 対象 | 法人のみ(個人事業主・フリーランスは利用できない) |
|---|---|
| 融資額 | 2億円以内(申し込み時の代表者が満20歳以上) |
| 金利(実質年率) | 年12.00%〜15.00% |
| 返済期間・方法 | 12か月以内・期間一括返済 |
| 担保 | 売掛金(売掛債権について債権譲渡登記を行う) |
| 保証人 | 原則不要。場合により代表者の連帯保証が必要 |
| 事務手数料 | 融資額の1.00%〜3.00% |
| その他の費用 | 登記費用・印紙税などの実費 |
| 審査 | 最短60分(申し込みページでは、法人限定で最短即日の契約が可能と案内) |
※2026年10月22日時点の公式サイトと申し込みページの情報です。条件は審査や時期によって変わります。
アクト・ウィルの売掛債権担保融資は、30日以内に返せば利息が0円になる
キャンペーンが適用されれば、30日以内に返す使い方では利息がかかりません。先ほどの試算でいえば、年12〜15%で約9.9万〜12.3万円かかる利息が0円になる計算です。
たとえば、月末の支払いに1,000万円が足りない法人を考えます。翌月末に取引先から1,000万円の入金が確定しているなら、次のような使い方ができます。
- 入金待ちの売掛金を担保に、アクト・ウィルの売掛債権担保融資を申し込む
- 審査に通ったら契約し、月末の支払いに充てる
- 翌月、取引先から入金されたお金で、30日以内に一括で返す
注意
- キャンペーンの対象は、新規の売掛債権担保融資です。審査の結果、利用できない場合もあります。
- キャンペーン中に事務手数料や登記費用がかかるかどうかは、申し込みページでは確認できませんでした。申し込むときに担当者へ確認してください。
- 30日を超えると、通常の利息がかかる可能性があります。返済日は、売掛金の入金日に余裕を持って合わせてください。
売掛金の入金待ちで、今月の支払いが足りない法人の方へ
法人専用/審査は最短60分。売掛債権担保融資なら最大30日間利息無料(2026年10月22日時点の申し込みページの情報)。
アクト・ウィルは安全な業者か、口コミはどうか、過去の行政処分は何だったのか。こうした点は、アクト・ウィルの評判・口コミ・審査・金利の解説記事で詳しく検証しています。申し込む前に確認しておくと安心です。
-

【2026年最新】アクト・ウィルの評判は?口コミ・審査・金利を法人向けに正直解説
「明日の支払いに、現金が足りない」——そう気づいた夜、あなたは検索窓に「アクト・ウィル 評判」と打ち込んだのではないでしょうか。お金を貸してくれそうな会社は見つかった。でも、心のどこかで声がする。「こ ...
売掛債権担保融資を申し込む前に、売掛金の資料と取引先との契約書をそろえる
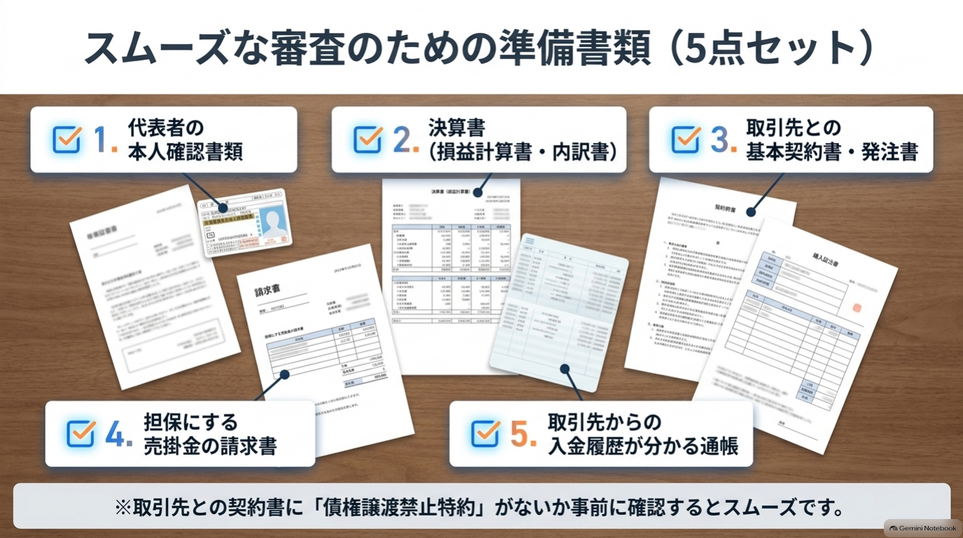
売掛債権担保融資の審査では、担保にする売掛金が本当にあるか、いつ入金されるかを確かめられます。書類がそろっていないと、審査や手続きが遅れる原因になります。
一般的な流れは次のとおりです。
- 申し込み(相談)
- 仮審査
- 必要書類の提出
- 本審査・条件の提示
- 契約と債権譲渡登記などの手続き
- 融資の実行(入金)
事前に用意しておくとよい書類は、次のとおりです。必要な書類は申込先によって違うため、最終的には申込先の案内に従ってください。
- 代表者の本人確認書類
- 決算書(損益計算書や、売掛金・買掛金の内訳書など)
- 取引先との基本契約書や発注書
- 担保にする売掛金の請求書
- 取引先からの入金が分かる通帳の記録
取引先との契約書に、売掛金の譲渡を禁止・制限する決まりがないかも確認してください。決まりがある場合は、申し込みの最初に申込先へ伝えると、手続きがスムーズです。
アクト・ウィルの場合は、申し込みページのチャットから申し込みます。仮査定(最短60分)の結果を聞いたあとに、必要書類をFAXか郵送で出す流れです。即日の資金化を希望するなら、午前中の申し込みがスムーズだと案内されています。
売掛債権担保融資とファクタリングのよくある質問
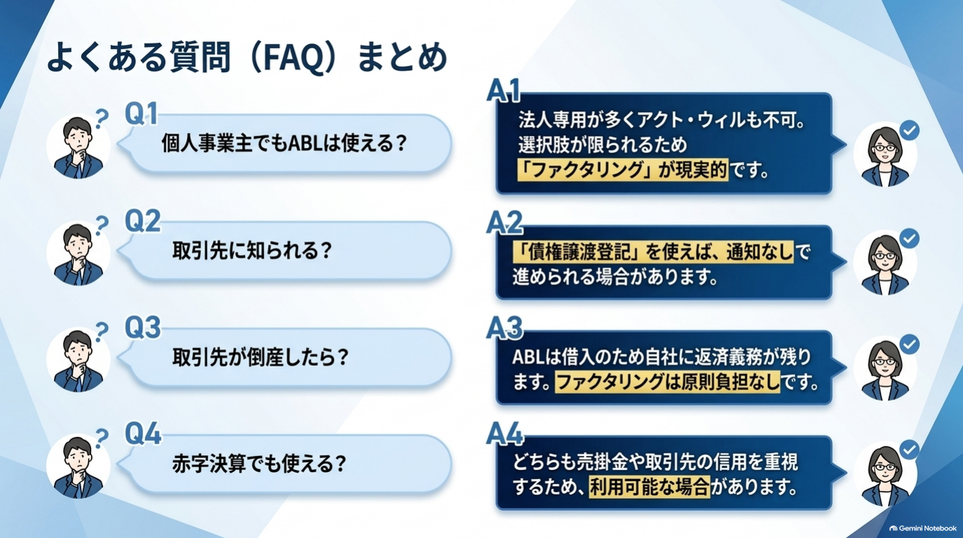
個人事業主でも売掛債権担保融資は使えますか?
申込先によります。法人専用の商品も多く、アクト・ウィルの売掛債権担保融資は個人事業主は利用できません。個人事業主の申し込みを受け付ける会社もありますが、選択肢は限られます。個人事業主は、ファクタリングもあわせて比べると選びやすくなります。
売掛債権担保融資を使うと、取引先に知られますか?
手続きの方法によります。売掛金の譲渡には、債権譲渡登記・取引先への通知・取引先の承諾のいずれかが必要です。登記を使う方法なら、取引先へ通知しない形で進められる場合があります。ただし、登記の記録は第三者も法務局で調べられます。
赤字決算でも売掛債権担保融資やファクタリングは使えますか?
使える場合があります。どちらも売掛金や取引先の信用を審査で見るため、決算書だけで結果が決まるわけではありません。ただし、売掛債権担保融資は借入なので、自社の返済能力も審査されます。通るかどうかは申込先の審査次第です。
取引先が倒産して売掛金が入金されなかったら、どうなりますか?
売掛債権担保融資は借入なので、取引先が払えなくても自社で返済する義務が残ります。ファクタリングは、買戻しの義務がない契約なら、原則として買い取った会社がその損失を負います。取引先が払えないときに自社が買い戻す契約は、金融庁が貸金業に当たるおそれがあるとしているので注意してください。
つなぎ資金と運転資金の違いは何ですか?
運転資金は、仕入れや給料など、事業を続けるためのお金全般を指します。つなぎ資金は、売掛金の入金や融資の実行までの「すき間」を埋める短期のお金です。返済に使うお金の当てが決まっている点が、つなぎ資金の特徴です。
まとめ:売掛債権担保融資とファクタリングは、返済の見込みと資金が必要な日で選ぶ
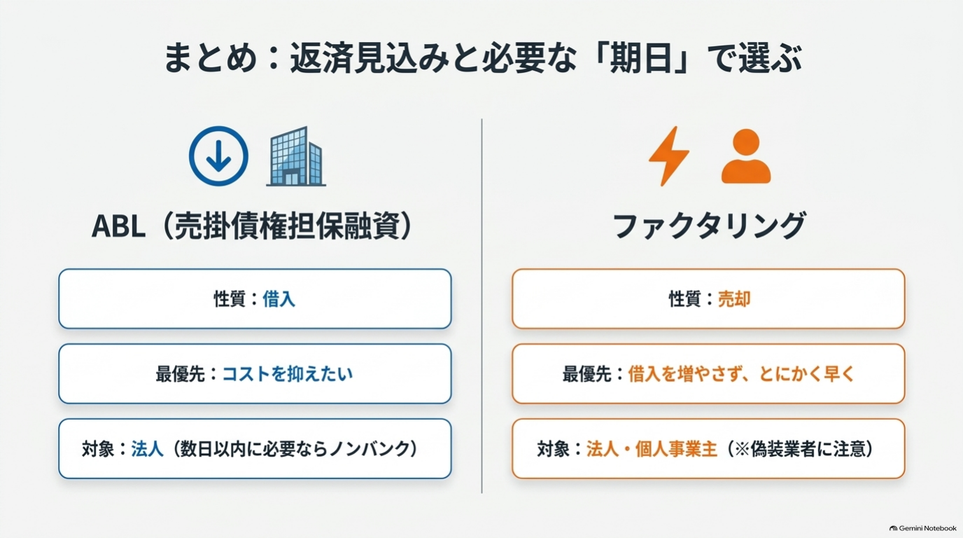
売掛債権担保融資とファクタリングは、どちらも売掛金を使って早めに資金を用意する方法です。ただし、仕組みはまったく違います。
- 売掛債権担保融資は借入です。費用を抑えやすい一方で、返済の義務と登記の手続きがあります。
- ファクタリングは売却です。早く、個人事業主でも使いやすい一方で、手数料は年率に直すと高くなりがちです。
- 法人で入金日が決まっている売掛金があり、数日以内に資金が必要なら、ノンバンクの売掛債権担保融資が有力な候補です。
- ファクタリングを使うときは、買戻しの義務がない契約かを確認し、偽装ファクタリングを避けてください。
法人のつなぎ資金なら、アクト・ウィルの売掛債権担保融資も比べてみてください。2026年10月22日時点で、最大30日間利息無料のキャンペーンを行っています。相談するだけなら費用はかかりません。
売掛金を担保に、30日以内のつなぎ資金を相談する
法人専用/審査は最短60分。売掛債権担保融資なら最大30日間利息無料(2026年10月22日時点の申し込みページの情報)。
申し込む前に安全性や口コミを確かめたい方は、アクト・ウィルの評判・口コミと審査・金利の解説をあわせて読んでください。
-
【2026年最新】アクト・ウィルの評判は?口コミ・審査・金利を法人向けに正直解説
「明日の支払いに、現金が足りない」——そう気づいた夜、あなたは検索窓に「アクト・ウィル 評判」と打ち込んだのではないでしょうか。お金を貸してくれそうな会社は見つかった。でも、心のどこかで声がする。「こ ...
※借入は、返済の計画を立てたうえで行ってください。金利・キャンペーン・利用条件は変わることがあります。返済に困ったときは、早めに借入先や、日本貸金業協会の貸金業相談・紛争解決センターなどの窓口に相談してください。
